Modo áudio
Ouça este artigo
1. CONCEITOS
O sistema de proteção ao trabalhador na ordem jurídica brasileira assenta-se sobre os pilares da dignidade da pessoa humana e do valor social do trabalho, elevados a fundamentos da República Federativa do Brasil pelo artigo 1º, incisos III e IV, da Constituição Federal de 1988. No âmbito das relações individuais de emprego regidas pela Consolidação das Leis do Trabalho (CLT), o legislador constituinte e infraconstitucional estabeleceu um complexo feixe de garantias destinadas a assegurar tanto a subsistência do trabalhador em momentos de vulnerabilidade quanto a sustentabilidade do sistema de Seguridade Social.
Dentre os direitos de matriz constitucional garantidos aos trabalhadores urbanos e rurais no artigo 7º da Carta Magna, destacam-se dois institutos de extrema relevância prática e expressivo impacto econômico para empregados e empregadores: o Fundo de Garantia do Tempo de Serviço (FGTS), previsto no inciso III do referido artigo, e a proteção previdenciária mediante filiação obrigatória ao Regime Geral de Previdência Social (RGPS), administrado pelo Instituto Nacional do Seguro Social (INSS), fundamentada nos artigos 7º, inciso XXIV, 195 e 201 da Constituição Federal.
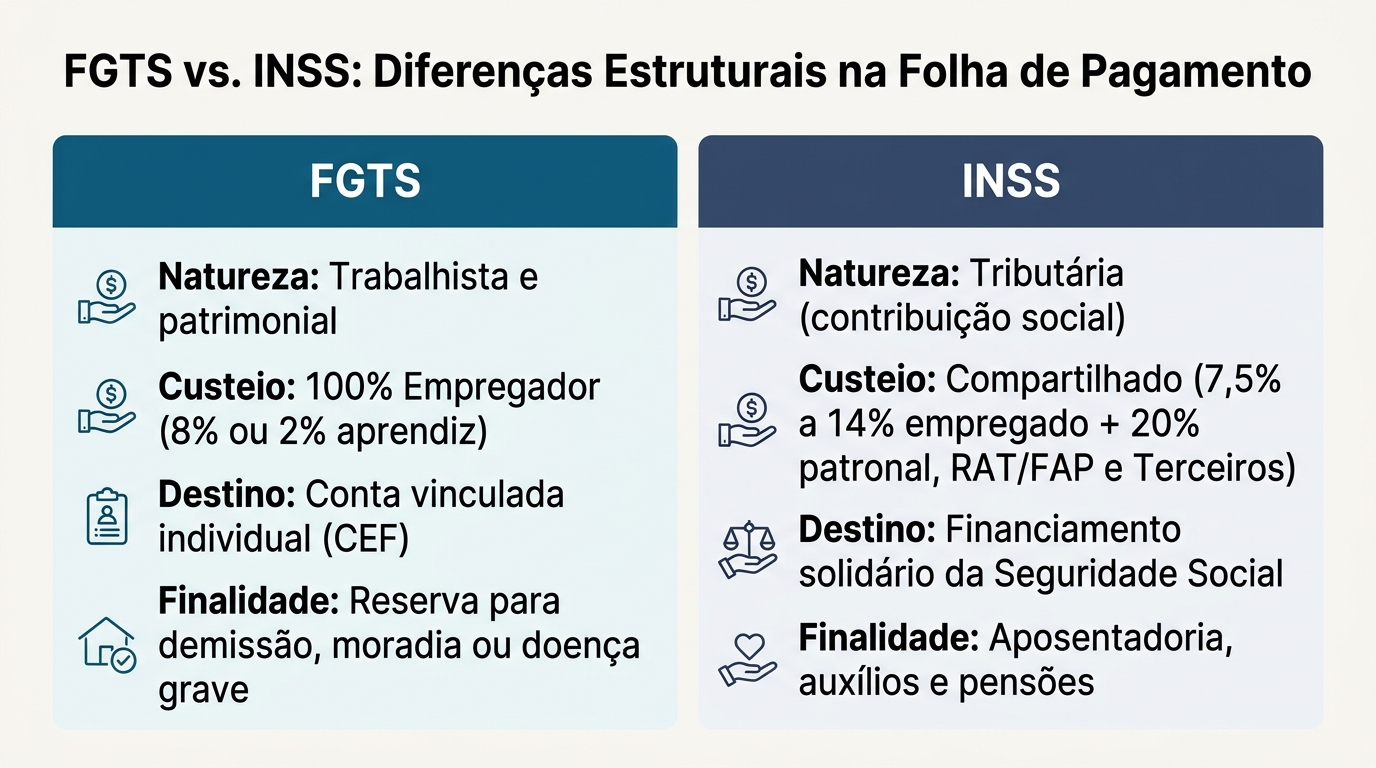
A despeito de habitualmente figurarem juntos na rotina de departamento de pessoal e nas planilhas de liquidação de sentenças trabalhistas, o FGTS e a contribuição ao INSS possuem naturezas jurídicas, finalidades e regimes dogmáticos profundamente distintos:
- Fundo de Garantia do Tempo de Serviço (FGTS):Trata-se de um direito trabalhista de natureza patrimonial e social (art. 7º, III, da CF/88), concebido como uma poupança forçada cujas contas vinculadas são operadas pela Caixa Econômica Federal (CEF), sob diretrizes do Conselho Curador. O FGTS é suportado de forma exclusiva pelo empregador, sem qualquer abatimento sobre a remuneração do trabalhador, atuando como reserva financeira para momentos de desemprego involuntário, aposentadoria, doença grave ou aquisição da casa própria (Lei nº 8.036/1990).
- Contribuição Previdenciária (INSS): Possui natureza jurídica tributária de contribuição social vinculada à Seguridade Social (arts. 149 e 195 da CF/88), destinada ao financiamento público e contributivo de benefícios previdenciários (como aposentadorias, auxílio por incapacidade temporária, pensão por morte e salário-maternidade). Seu custeio é tripartite e compartilhado, englobando descontos compulsórios na folha do empregado e contribuições patronais (Lei nº 8.212/1991)
Compreender com exatidão as bases legais, a incidência sobre as diversas rubricas remuneratórias, os reflexos de decisões judiciais e a metodologia de cálculo do FGTS e do INSS é condição indispensável para a atuação de advogados, magistrados, peritos e gestores de Recursos Humanos.
2. O FUNDO DE GARANTIA DO TEMPO DE SERVIÇO (FGTS)
Criado originalmente pela Lei nº 5.107/1966 como alternativa ao antigo regime de estabilidade decenal da CLT, o FGTS consolidou-se no ordenamento jurídico pátrio com a promulgação da Constituição de 1988 e a edição da Lei nº 8.036, de 11 de maio de 1990, regulamentada pelo Decreto nº 99.684/1990.
Nos termos do artigo 15 da Lei nº 8.036/1990, os empregadores ficam obrigados a depositar, até o dia 20 de cada mês (prazo atualizado conforme a Lei nº 14.438/2022 e a sistemática do eSocial e do FGTS Digital), em conta vinculada ao trabalhador gerida pela Caixa Econômica Federal, o valor correspondente a 8% (oito por cento) da remuneração paga ou devida no mês anterior a cada trabalhador.
Para os contratos de trabalho firmados sob a modalidade de aprendizagem, regidos pelo artigo 428 e seguintes da CLT, a alíquota da contribuição do FGTS é reduzida para 2% (dois por cento) da remuneração, conforme expressa previsão contida no § 7º do artigo 15 da Lei nº 8.036/1990.
Do ponto de vista dogmático, a doutrina trabalhista e a jurisprudência consolidada do Supremo Tribunal Federal (como no julgamento do ARE 709.212 - Tema 608) e sumulada do Superior Tribunal de Justiça (Súmula 353 do STJ) afastaram o caráter tributário do FGTS, definindo-o como um direito trabalhista com função de garantia social e de fundo de financiamento de políticas públicas de habitação, saneamento básico e infraestrutura urbana.
2.1. Base de Cálculo e Incidência sobre Verbas Trabalhistas
A determinação da base de cálculo do FGTS exige observância ao conceito amplo de remuneração. O depósito de 8% (ou 2% no caso de aprendizes, nos termos do art. 15, § 7º, da Lei nº 8.036/1990) deve incidir sobre a totalidade das verbas remuneratórias pagas ou devidas ao empregado, abrangendo não apenas o salário-base fixo, mas todas as parcelas de contraprestação pelo trabalho.
Nos termos do art. 15 da Lei nº 8.036/1990 ( arts. 457 e 458 da CLT) e da Súmula nº 63 do TST, a contribuição para o FGTS incide sobre a remuneração mensal devida ao empregado, incluindo horas extras, adicionais eventuais ou habituais (noturno, insalubridade, periculosidade, transferência), comissões, gratificações legais ou habituais, gorjetas, décimo terceiro salário e férias usufruídas acrescidas do terço constitucional. Ressalta-se, ainda, que a Súmula nº 646 do STJ reforça a amplitude dessa base ao firmar que apenas as verbas expressamente excluídas em rol taxativo legal (art. 15, § 6º, da Lei nº 8.036/1990 c/c art. 28, § 9º, da Lei nº 8.212/1991) afastam a incidência do fundo.
Ademais, conforme entendimento consolidado na Justiça do Trabalho, o FGTS incide não apenas sobre as parcelas principais deferidas em juízo, mas também sobre os reflexos dessas verbas nas demais rubricas de natureza remuneratória (como repouso semanal remunerado, 13º salário e férias gozadas), por se tratar de parcela de ordem pública decorrente de lei.
A tabela a seguir consolida a incidência do FGTS e do INSS sobre as principais verbas pagas no curso do contrato de trabalho e na rescisão contratual:
Salário-Base Mensal / Saldo de Salário
FGTS: SIM
INSS: SIM
Fundamentação: Art. 15, Lei 8.036/90; Art. 28, I, Lei 8.212/91
Horas Extras e Reflexos no DSR
FGTS: SIM
INSS: SIM
Fundamentação: Art. 15 da Lei nº 8.036/90; Súmula 63 e Súmula 172 do TST; OJ 394 da SDI-1 do TST (para períodos a partir de 20/03/2023); Art. 7º, "a", da Lei nº 605/49; Art. 28, I, da Lei nº 8.212/91.
Adicionais (Insalubridade, Periculosidade, Noturno)
FGTS: SIM
INSS: SIM
Fundamentação: Art. 457, caput e § 1º, da CLT; Art. 15 da Lei 8.036/90; Art. 28, I, da Lei 8.212/91; Súmulas 60 (item I), 132 (item I) e 139 do TST.
13º Salário (1ª e 2ª Parcelas, Proporcional e Indenizado)
FGTS: SIM. Recolhido pelo empregador no mês de pagamento de cada parcela (sobre o valor adiantado na 1ª parcela e sobre a diferença na 2ª parcela), além de incidir sobre o 13º proporcional e o 13º indenizado do aviso prévio.
INSS: SIM. Não há desconto nem recolhimento no pagamento da 1ª parcela. Incide sobre o valor integral apenas na quitação da 2ª parcela, no 13º proporcional e no 13º indenizado do aviso prévio.
Fundamentação: Art. 28, § 7º da Lei nº 8.212/91; Art. 214, § 6º do Decreto nº 3.048/99; Solução de Consulta COSIT nº 31/2019 e Tema Repetitivo 1.170 do STJ, matéria com repercussão geral pendente de julgamento no STF sob o Tema 1.445.
Aviso Prévio Trabalhado
FGTS: SIM
INSS: SIM
Fundamentação: Art. 15, Lei 8.036/90; Art. 28, I, Lei 8.212/91
Aviso Prévio Indenizado
FGTS: SIM
INSS: NÃO
Fundamentação: Súmula 305 do TST; REsp 1.230.957/RS (Tema 478 do STJ); Nota PGFN/CRJ nº 485/2016
Terço Constitucional de Férias Gozadas
FGTS: SIM
INSS: SIM
Fundamentação: Art. 15, Lei 8.036/90; RE 1.072.485 (Tema 985 do STF)
Férias Indenizadas na Rescisão + 1/3
FGTS: NÃO
INSS: NÃO
Fundamentação: Arts. 146 e 147 da CLT; Art. 28, § 9º, "d", Lei 8.212/91; Art. 15, § 6º, da Lei nº 8.036/90 (que remete às parcelas do art. 28, § 9º, da Lei 8.212/91) e OJ nº 195 da SDI-1 do TST.
Abono Pecuniário de Férias (Venda de 10 dias) + 1/3
FGTS: NÃO
INSS: NÃO
Fundamentação: Art. 143 da CLT; Art. 28, § 9º, "e", item 6, Lei 8.212/91; Art. 15, § 6º, Lei 8.036/90
Primeiros 15 dias de Auxílio-Doença Comum (B31)
FGTS: SIM
INSS: NÃO
Fundamentação: Art. 15, caput, Lei 8.036/90; REsp 1.230.957/RS (Tema 478 do STJ); REsp 913.233/SC
Afastamento por Acidente do Trabalho (B91)
FGTS: SIM
INSS: NÃO
Fundamentação: Art. 15, § 5º, Lei 8.036/90; Art. 28, § 9º, "a", Lei 8.212/91
Multa Rescisória de 40% do FGTS
FGTS: NÃO
INSS: NÃO
Fundamentação: Art. 18, § 1º, Lei 8.036/90; Art. 28, § 9º, "e", item 1, Lei 8.212/91
Participação nos Lucros e Resultados (PLR)
FGTS: NÃO
INSS: NÃO
Fundamentação: Lei 10.101/2000; Art. 28, § 9º, "j", Lei 8.212/91 (Desde que cumpridos os requisitos legais)
Vale-Transporte Concedido em Benefício (Cartão/Bilhete de Transporte Público)
FGTS: NÃO
INSS: NÃO
Fundamentação: (art. 28, § 9º, "f", da Lei 8.212/1991).(art. 15, § 6º, da Lei 8.036/1990 c/c art. 28, § 9º, "f", da Lei 8.212/1991 e Lei 7.418/1985).
Vale-Transporte Pago em Dinheiro (Pecúnia)
FGTS: SIM, em regra (exceto empregado doméstico, conforme art. 19, parágrafo único, da LC 150/2015, e demais exceções legais).
INSS: NÃO.
Fundamentação: Tema 1.334/STJ (REsp 2.126.604/SP) para FGTS; RE 478.410/STF para INSS.
Ajuda de Custo e Diárias de Viagem (sem limite)
FGTS: NÃO
INSS: NÃO
Fundamentação: Art. 457, § 2º, da CLT (redação dada pela Lei nº 13.467/17); Art. 28, § 9º, alíneas "g" (ajuda de custo por transferência), "h" (diárias para viagens) e "z" (demais verbas sem natureza salarial conforme a CLT), da Lei nº 8.212/91; Art. 15, caput e § 6º, da Lei nº 8.036/90 (FGTS).
2.2. Hipóteses Especiais de Manutenção do FGTS nos Afastamentos
Como regra geral, a suspensão do contrato de trabalho exime o empregador do pagamento de salários e dos depósitos de FGTS. Contudo, a legislação trabalhista estabelece exceções imperativas nas quais o recolhimento mensal do FGTS (em regra de 8%, nos termos do art. 15 da Lei nº 8.036/1990) permanece obrigatório a cargo da empresa, mesmo sem a prestação efetiva de serviços:
- Afastamento por Acidente de Trabalho ou Doença Ocupacional: Durante todo o período em que o empregado estiver afastado em gozo de auxílio por incapacidade temporária acidentário (espécie B91 concedida pelo INSS), a empresa é obrigada a continuar efetuando os depósitos mensais do FGTS sobre a remuneração a que o trabalhador faria jus se estivesse em atividade, incluindo eventuais reajustes da categoria (art. 15, § 5º, da Lei nº 8.036/1990 e art. 28, III, do Decreto nº 99.684/1990).
- Prestação de Serviço Militar Obrigatório: O período de afastamento para cumprimento de serviço militar obrigatório garante ao trabalhador a manutenção dos depósitos do FGTS a cargo do empregador (art. 15, § 5º, da Lei nº 8.036/1990 e art. 28, I, do Decreto nº 99.684/1990).
- Licença-Maternidade: Durante o afastamento por licença-maternidade (hipótese de interrupção contratual), a remuneração integral da empregada integra a base de cálculo do FGTS, devendo a empresa recolher os depósitos regularmente (art. 15, caput, da Lei nº 8.036/1990, art. 393 da CLT e art. 28, IV, do Decreto nº 99.684/1990).
2.3. Multa Rescisória de 40% e Forma de Indenização
Nas hipóteses de dispensa do empregado sem justa causa ou de rescisão indireta do contrato de trabalho por falta grave do empregador, o artigo 18, § 1º, da Lei nº 8.036/1990 impõe ao empregador a obrigação de depositar na conta vinculada do trabalhador uma indenização compensatória de 40% (quarenta por cento) incidente sobre o montante de todos os depósitos realizados ou devidos durante a vigência do contrato de trabalho, devidamente atualizados e acrescidos dos juros legais.
É fundamental destacar que a base de cálculo da multa de 40% abrange não apenas o saldo existente na conta do FGTS no momento da demissão, mas a totalidade dos depósitos que deveriam ter sido efetuados ao longo de todo o pacto laboral. Assim, se a empresa deixou de efetuar depósitos durante o contrato, a condenação judicial abrangerá o recolhimento do FGTS em atraso e o pagamento da diferença da multa de 40% calculada sobre esses valores não depositados.
Na hipótese de demissão por acordo entre empregado e empregador, inovação trazida pela Reforma Trabalhista no artigo 484-A da CLT, a indenização compensatória sobre o FGTS é reduzida pela metade, fixando-se em 20%.
2.4. Modalidades de Movimentação: Saque-Rescisão e Saque-Aniversário
A Lei nº 13.932/2019 alterou a Lei nº 8.036/1990 para introduzir o artigo 20-A, criando a sistemática do Saque-Aniversário como opção alternativa ao tradicional Saque-Rescisão:
- Saque-Rescisão (Regra Geral): O trabalhador que não optar pelo saque-aniversário permanece na sistemática tradicional. Ocorrendo a dispensa sem justa causa, tem o direito de sacar a totalidade do saldo acumulado na conta vinculada do FGTS, acrescido do recebimento da multa rescisória de 40%.
- Saque-Aniversário: Permite ao trabalhador retirar anualmente, no mês do seu aniversário, uma parcela do saldo da sua conta do FGTS, calculada mediante a aplicação de um percentual regressivo (de 50% a 5%) acrescido de uma parcela adicional fixa, conforme tabela estabelecida na Lei nº 13.932/2019.
O trabalhador que adere ao Saque-Aniversário do FGTS e vem a ser demitido sem justa causa não perde o direito à multa rescisória de 40%, a qual continua sendo devida pelo empregador e deve ser paga integralmente (nos termos da Lei nº 8.036/1990, art. 20-A, § 7º). Todavia, o trabalhador fica impedido de sacar o saldo principal existente na conta vinculada relativo àquele contrato de trabalho, permanecendo o valor retido para saques anuais futuros ou para outras hipóteses legais de movimentação, como aposentadoria, doenças graves ou aquisição de moradia própria. Ademais, a solicitação de retorno à modalidade padrão (Saque-Rescisão) sujeita-se a um prazo de carência legal, produzindo efeitos somente a partir do primeiro dia do 25º mês subsequente ao pedido (art. 20-A, § 3º, da Lei nº 8.036/1990).
Em 2025, o Poder Executivo chegou a editar medidas provisórias com regras excepcionais e temporárias para liberar os saldos retidos de trabalhadores demitidos que haviam optado pelo Saque-Aniversário (a Medida Provisória nº 1.290/2025, que perdeu a eficácia em junho de 2025, e, posteriormente, a Medida Provisória nº 1.331/2025, alterada pela MP nº 1.355/2026, que abrangeu rescisões ocorridas até 23 de dezembro de 2025 com pagamentos encerrados em junho de 2026). Contudo, todas essas autorizações tiveram caráter estritamente transitório e já encerraram seus prazos. Atualmente, não há nenhuma regra excepcional vigente que permita o saque imediato do saldo principal bloqueado para novas demissões sem justa causa.
3. O INSTITUTO NACIONAL DO SEGURO SOCIAL (INSS)
A Previdência Social no Brasil é organizada sob a forma de regime geral, de caráter contributivo e de filiação obrigatória para todos os trabalhadores urbanos e rurais que exercem atividade remunerada, nos termos do artigo 201 da Constituição Federal. O custeio do sistema é regido pela Lei nº 8.212, de 24 de julho de 1991 (Lei de Custeio da Seguridade Social), regulamentada pelo Decreto nº 3.048/1999.
Ao contrário do FGTS, que pertence ao patrimônio individual do trabalhador, a contribuição previdenciária possui natureza tributária de contribuição social (artigo 195, I e II, da CF/88), sujeitando-se aos princípios tributários da legalidade, anterioridade nonagesimal e capacidade contributiva.
3.1. Contribuição do Segurado Empregado: Alíquotas Progressivas (EC nº 103/2019)
Com a promulgação da Emenda Constitucional nº 103, de 12 de novembro de 2019 (Reforma da Previdência), a sistemática de cálculo da contribuição previdenciária dos segurados empregados, empregados domésticos e trabalhadores avulsos foi profundamente alterada.
A EC nº 103/2019 revogou o modelo antigo de alíquotas simples (que aplicava 8%, 9% ou 11% sobre o valor total do salário) e instituiu a tributação progressiva não cumulativa por faixas salariais, semelhante à tabela do Imposto de Renda. O artigo 28 da Emenda Constitucional nº 103/2019, que reformulou o artigo 20 da Lei nº 8.212/1991, estabeleceu a seguinte estrutura de faixas e alíquotas (valores atualizados anualmente pelas portarias interministeriais do MTP/MPS):
| Faixa de Contribuição | Base de Cálculo / Limite | Alíquota |
|---|---|---|
| 1ª Faixa: | Até 1 salário mínimo | 7,5% |
| 2ª Faixa: | Acima de 1 salário mínimo até o limite da 2ª faixa | 9,0% |
| 3ª Faixa: | Acima do limite da 2ª faixa até o limite da 3ª faixa | 12,0% |
| 4ª Faixa: | Acima do limite da 3ª faixa até o Teto do RGPS | 14,0% |
Os limites monetários de cada faixa e o teto previdenciário são reajustados anualmente mediante Portaria Interministerial dos Ministérios da Previdência Social e da Fazenda, conforme o índice oficial de correção
No julgamento do Tema 833 da Repercussão Geral (RE 852.796), o Supremo Tribunal Federal declarou a plena constitucionalidade da expressão "de forma não cumulativa" contida no artigo 20 da Lei nº 8.212/1991, fixando a tese de que o cálculo da contribuição do empregado deve ser fracionado por faixas remuneratórias, garantindo a progressividade e a capacidade contributiva.
3.2. Cota Patronal, RAT/SAT, FAP e Contribuições a Terceiros
O financiamento previdenciário a cargo da empresa empregadora compreende um conjunto de obrigações tributárias incidentes sobre a folha de pagamento:
- Contribuição Patronal Básica: Fixada em 20% (vinte por cento) sobre o total das remunerações pagas, devidas ou creditadas a qualquer título, durante o mês, aos segurados empregados e trabalhadores avulsos (artigo 22, inciso I, da Lei nº 8.212/1991).
- Risco Ambiental do Trabalho (RAT/SAT): Contribuição previdenciária patronal com alíquota básica de 1%, 2% ou 3%, graduada conforme o grau de risco (leve, médio ou grave, respectivamente) da atividade econômica preponderante de cada estabelecimento (CNAE que ocupa o maior número de trabalhadores). Incide sobre a remuneração de empregados e trabalhadores avulsos, sendo multiplicada pelo FAP (0,5000 a 2,0000) para formar o RAT Ajustado. Destina-se ao custeio dos benefícios por incapacidade decorrentes de acidentes de trabalho ou doenças ocupacionais e da aposentadoria especial (a qual conta ainda com adicional de 6%, 9% ou 12% sobre a folha dos segurados expostos a agentes nocivos). (Art. 22, II, da Lei nº 8.212/91; Art. 57, § 6º, da Lei nº 8.213/91; Art. 10 da Lei nº 10.666/03; e Arts. 202 e 202-A do Decreto nº 3.048/99)
- Fator Acidentário de Prevenção (FAP): Multiplicador variável numérico de 0,5000 a 2,0000 aplicado sobre a alíquota do RAT. O FAP é aferido anualmente pelo Ministério do Trabalho e Previdência para cada empresa com base no seu histórico de acidentalidade (frequência, gravidade e custo dos acidentes ocorridos nos últimos dois anos). Se a empresa investe em segurança e registra poucos acidentes, o FAP reduz a alíquota do RAT pela metade (até 0,5); se registra alta acidentalidade, a alíquota é dobrada (até 2,0).
- Contribuição a Terceiros (Outras Entidades / Sistema S): Alíquotas incidentes sobre a folha de salários destinadas a entidades do Sistema S (como SESI, SENAI, SESC, SENAC e Sebrae) e fundos públicos (como Salário-Educação e INCRA). O percentual total varia de 0% a 7,7% conforme o enquadramento do código FPAS da empresa (IN RFB nº 2.110/2022), sendo 5,8% a alíquota padrão aplicada à maioria das empresas de indústria, comércio e serviços.
Exceção - Optantes do Simples Nacional: As empresas optantes pelo Simples Nacional enquadradas nos Anexos I, II, III e V têm a Contribuição Patronal Previdenciária (cota de 20% e RAT) substituída pelo recolhimento unificado no DAS sobre o faturamento (art. 13, VI, da LC nº 123/2006), além de serem dispensadas das contribuições a terceiros (art. 13, § 3º, da LC nº 123/2006).
Essas empresas devem apenas reter e repassar à Receita Federal a contribuição previdenciária descontada de seus empregados (tabela progressiva, art. 20 da Lei nº 8.212/1991) e de seus sócios que recebem pró-labore (alíquota fixa de 11% até o teto, art. 4º da Lei nº 10.666/2003). Já as empresas do Anexo IV não têm a CPP incluída no DAS (art. 18, § 5º-C, da LC nº 123/2006), devendo recolher à parte os 20% patronais sobre a folha de empregados e sobre o pró-labore, além do RAT incidente exclusivamente sobre a folha de empregados (art. 22, I, II e III, da Lei nº 8.212/1991), mantendo a dispensa das contribuições a terceiros.
3.3. Exclusão da Incidência sobre os Primeiros 15 Dias de Auxílio-Doença
Historicamente, travou-se intensa controvérsia jurídica sobre a incidência de contribuição previdenciária sobre os valores pagos pelo empregador ao trabalhador nos primeiros 15 (quinze) dias de afastamento por motivo de doença ou acidente, período em que a empresa arca com o salário integral antes do encaminhamento ao INSS (artigo 60, § 3º, da Lei nº 8.213/1991).
A questão restou definitivamente pacificada no âmbito dos Tribunais Superiores. O Superior Tribunal de Justiça, ao julgar o REsp 1.230.957/RS (Relator Ministro Mauro Campbell Marques), sob o rito dos recursos repetitivos (Tema 738), firmou o entendimento vinculante de que a verba paga pela empresa nos primeiros 15 dias de afastamento que antecedem o auxílio por incapacidade temporária (antigo auxílio-doença) não possui natureza salarial ou contraprestacional, pois não há prestação de serviço, sendo indevida a incidência de contribuição previdenciária.
O Supremo Tribunal Federal, por sua vez, ao analisar a matéria no julgamento do Tema 482 da Repercussão Geral (RE 611.505), assentou que a discussão possui natureza estritamente infraconstitucional, mantendo incólume a tese fixada pelo STJ. Atualmente, o entendimento é seguido inclusive pela própria Administração Tributária, conforme consolidado no Despacho PGFN/ME nº 40/2021, afastando a cobrança das contribuições patronal, do empregado e de terceiros sobre referida parcela.
3.4. O Crime de Apropriação Indébita Previdenciária (Art. 168-A do Código Penal)
A retenção indevida dos valores de INSS descontados dos empregados ultrapassa as esferas trabalhista e tributária, adentrando a seara do Direito Penal.
O artigo 168-A, caput e § 1º, inciso I, do Código Penal tipifica o crime de Apropriação Indébita Previdenciária, consistente na conduta de "deixar de repassar à previdência social as contribuições recolhidas dos contribuintes, no prazo e forma legal ou convencional", bem como deixar de recolher, no prazo legal, contribuição descontada de pagamento efetuado a segurados. A pena cominada é de reclusão, de 2 (dois) a 5 (cinco) anos, e multa.
Para a caracterização do delito, a jurisprudência consolidada do STF e do STJ afasta a necessidade de dolo específico de se apropriar dos valores (animus rem sibi habendi), bastando o dolo genérico de voluntariamente deixar de efetuar o repasse à autarquia previdenciária das quantias que foram previamente descontadas dos contracheques dos trabalhadores.
4. SAÚDE E SEGURANÇA DO TRABALHO: ACIDENTES E DOENÇAS OCUPACIONAIS
4.1. Acidente do Trabalho e Doenças Ocupacionais
A Lei nº 8.213, de 24 de julho de 1991 (Lei de Benefícios da Previdência Social), conceitua em seu artigo 19 o acidente do trabalho típico como aquele que ocorre pelo exercício do trabalho a serviço de empresa ou de empregador doméstico, ou pelo exercício do trabalho dos segurados especiais, provocando lesão corporal ou perturbação funcional que cause a morte ou a perda ou redução, permanente ou temporária, da capacidade para o trabalho.
O artigo 20 da mesma lei equipara ao acidente do trabalho as chamadas doenças ocupacionais, divididas em duas espécies:
- Doença Profissional (Típica ou Ergopatia): Produzida ou desencadeada pelo exercício do trabalho peculiar a determinada atividade constante da relação elaborada pelo Ministério da Previdência Social (artigo 20, I, da Lei 8.213/91). O nexo de causalidade entre o trabalho e a enfermidade é presumido por lei.
- Doença do Trabalho (Atípica ou Mesopatia):• Adquirida ou desencadeada em função de condições especiais em que o trabalho é realizado e com ele se relacione diretamente (artigo 20, II, da Lei 8.213/91). Exige a comprovação efetiva do nexo causal ou concausal entre as atividades desempenhadas e a moléstia (como no caso das Lesões por Esforços Repetitivos (LER/DORT) ou Transtornos Mentais decorrentes do ambiente de trabalho).
4.2. O Nexo Técnico Epidemiológico Previdenciário (NTEP)
Com o objetivo de combater a histórica subnotificação de acidentes e doenças do trabalho, a Lei nº 11.430/2006 introduziu o artigo 21-A na Lei nº 8.213/1991, instituindo o Nexo Técnico Epidemiológico Previdenciário (NTEP), regulamentado pelo artigo 337 e pela Lista C do Anexo II do Decreto nº 3.048/1999.
O NTEP funciona por meio do cruzamento estatístico e epidemiológico entre o código da doença que gerou a incapacidade do trabalhador (Classificação Internacional de Doenças, CID-10) e a classe da atividade econômica principal do empregador (Classificação Nacional de Atividades Econômicas, CNAE). Quando a combinação CID x CNAE consta da tabela regulamentar, a Perícia Médica Federal presume a natureza acidentária da incapacidade (presunção relativa), ensejando a concessão do auxílio por incapacidade temporária acidentário (espécie B91), independentemente da emissão prévia da Comunicação de Acidente de Trabalho (CAT) pela empresa.
4.3. A Revolução Interpretativa da Tese Jurídica Vinculante nº 125 do TST
Em 25 de abril de 2025, o Pleno do Tribunal Superior do Trabalho (TST), sob o rito dos Recursos Repetitivos (Processo TST-RR-0020465-17.2022.5.04.0521, Relator Ministro Aloysio Silva Corrêa da Veiga), fixou a Tese Jurídica Vinculante nº 125 (Tema 125), reafirmando e consolidando a jurisprudência da Corte na interpretação do artigo 118 da Lei nº 8.213/1991.
A regra geral da Súmula nº 378, item II, do TST estabelece como pressupostos para o reconhecimento da estabilidade provisória no emprego de 12 (doze) meses o afastamento do trabalho por período superior a 15 dias e a consequente percepção do auxílio-doença acidentário (B91), ressalvando, contudo, os casos de doença ocupacional constatada após a despedida, exceção que o Tema 125 vinculou expressamente para hipóteses de nexo causal ou concausal.
Com o julgamento do Tema 125 em sede de Incidente de Recurso de Revista Repetitivo, o TST reafirmou sua jurisprudência consolidada (Súmula nº 378, II) e atribuiu caráter vinculante à seguinte tese:
''Para fins de garantia provisória de emprego prevista no artigo 118 da Lei nº 8.213/1991, não é necessário o afastamento por período superior a 15 (quinze) dias ou a percepção de auxílio-doença acidentário, desde que reconhecido, após a cessação do contrato de trabalho, o nexo causal ou concausal entre a doença ocupacional e as atividades desempenhadas no curso da relação de emprego.''
Implicações Práticas Devastadoras para a Gestão de Passivos:
- Estabilidade com Atestado de Apenas 1 Dia: Pelo entendimento vinculante do Tribunal Superior do Trabalho (Tema 125 e Súmula 378, item II), o trabalhador não precisa ficar afastado por mais de 15 dias nem receber auxílio-doença do INSS para ter estabilidade. Mesmo que apresente um atestado de apenas 1 dia, ele terá direito à garantia de emprego por 12 meses (art. 118 da Lei 8.213/91) se ficar comprovado, inclusive por perícia médica após a demissão, que se trata de uma doença ocupacional causada ou agravada pelo trabalho. (Importante: o atestado curto não gera estabilidade automática por si só; a doença ocupacional e sua relação com o trabalho precisam ser comprovadas).
- Dispensa Nula e Direito à Indenização: Se a empresa demitir sem justa causa um empregado nessa condição antes do fim dos 12 meses mesmo sem saber, na época, que a doença tinha relação com o trabalho , a demissão pode ser anulada na Justiça. Como regra, o juiz determinará a reintegração do trabalhador ao emprego. Porém, se o prazo de 12 meses já tiver terminado na data da decisão (Súmula 396 do TST) ou se o retorno for inviável, a empresa será condenada a pagar uma indenização correspondente a todos os salários, 13º salários, férias com 1/3 e FGTS + multa de 40% de todo o período da estabilidade.
- Emissão da CAT e Prevenção pelo RH: A lei exige que a empresa emita a Comunicação de Acidente de Trabalho (CAT) sempre que houver diagnóstico ou indício consistente de doença ligada ao trabalho, independentemente de o afastamento ser curto (art. 22 da Lei 8.213/91). Para evitar passivos trabalhistas, os setores de RH e Medicina do Trabalho devem fazer uma triagem atenta de todos os atestados médicos, investigando afastamentos recorrentes ou queixas relacionadas à atividade exercida.
4.4. Responsabilidade Civil do Empregador e Uso de EPIs
O artigo 7º, inciso XXVIII, da Constituição Federal assegura ao trabalhador o direito a seguro contra acidentes de trabalho, a cargo do empregador, sem excluir a indenização a que este está obrigado quando incorrer em dolo ou culpa.
A entrega de Equipamentos de Proteção Individual (EPIs), disciplinada pela Norma Regulamentadora nº 6 (NR-6) do MTE e pelo artigo 166 da CLT, constitui dever legal do empregador. Contudo, conforme demonstrado na doutrina e na jurisprudência trabalhista, o mero fornecimento formal do EPI com Certificado de Aprovação (CA) não exime o empregador da responsabilidade civil em caso de acidente ou doença ocupacional.
Para elidir sua responsabilidade subjetiva ou comprovar a culpa exclusiva da vítima, o empregador deve comprovar cumulativamente: (a) a entrega gratuita do EPI adequado ao risco; (b) o treinamento efetivo e periódico quanto ao uso correto; (c) a fiscalização permanente do uso obrigatório na jornada; e (d) a substituição periódica do equipamento.
Se a atividade econômica explorada pela empresa implicar, por sua própria natureza, risco acentuado para os direitos de outrem (como transporte de carga perigosa, eletricidade de alta tensão ou construção civil pesada), incidirá a responsabilidade civil objetiva, fundamentada no parágrafo único do artigo 927 do Código Civil, hipótese em que a obrigação de indenizar independe de dolo ou culpa do empregador.
5. AÇÕES TRABALHISTAS E OS TRIBUNAIS SUPERIORES
A judicialização de controvérsias envolvendo FGTS e INSS sofreu importantes redefinições em virtude de julgamentos proferidos sob a sistemática da Repercussão Geral no STF e dos Recursos Repetitivos no TST.
5.1. Prescrição do FGTS: O Fim do Prazo Trintenário (Tema 608 do STF)
Durante décadas, prevaleceu na Justiça do Trabalho a aplicação do artigo 23, § 5º, da Lei nº 8.036/1990 e da Súmula nº 362 do TST, que asseguravam o prazo prescricional trintenário (30 anos) para a cobrança de depósitos não efetuados do FGTS.
No julgamento do Recurso Extraordinário com Agravo (ARE) 709.212 em 13 de novembro de 2014, sob o rito da Repercussão Geral (Tema 608), o Plenário do Supremo Tribunal Federal (Relator Ministro Gilmar Mendes) alterou historicamente este entendimento, declarando a inconstitucionalidade das normas que fixavam a prescrição trintenária.
O STF pacificou que o FGTS é um direito do trabalhador de matriz constitucional (artigo 7º, III, da CF/88) e, como tal, sujeita-se de forma inafastável ao prazo prescricional fixado no inciso XXIX do mesmo artigo 7º da Constituição Federal: prazo quinquenal (5 anos) para cobrança no curso do contrato ou até o limite de 2 (dois) anos após a extinção do contrato de trabalho.
Regra de Modulação dos Efeitos (Adequação da Súmula 362 do TST):
Para os casos cujo termo inicial da prescrição (ausência do depósito) tenha ocorrido após 13/11/2014, aplica-se estritamente a prescrição quinquenal de 5 anos.
Para os casos em que o prazo prescricional já estava em curso em 13/11/2014, aplica-se o prazo que se consumar primeiro: 30 anos contados do termo inicial ou 5 anos contados a partir de 13/11/2014.
5.2. Ônus da Prova sobre a Regularidade do FGTS (Tema Vinculante nº 273 do TST)
Nas ações trabalhistas em que o empregado alega a ausência ou insuficiência de recolhimento das parcelas do FGTS, surgia dúvida sobre a quem cabia demonstrar as falhas nos depósitos.
Consolidando a jurisprudência histórica da Subseção I Especializada em Dissídios Individuais (SDI-1) e da Súmula nº 461, o Tribunal Pleno do TST, no julgamento do Tema 273 dos Recursos de Revista Repetitivos (RR-1001992-22.2023.5.02.0606), fixou a seguinte tese jurídica vinculante:
"É do empregador o ônus da prova em relação à regularidade dos depósitos do FGTS, pois o pagamento é fato extintivo do direito do autor (art. 373, II, do CPC de 2015)."
Fundamentado no princípio da aptidão para a prova e no dever legal de guarda de documentos do contrato de trabalho, o TST definiu que basta ao empregado alegar na petição inicial o descumprimento dos depósitos para que recaia integralmente sobre a empresa o dever de juntar aos autos as guias e comprovantes de quitação perante a CEF.
5.3. Obrigatoriedade de Depósito do FGTS em Conta Vinculada (Tema Vinculante nº 68 do TST)
Em fevereiro de 2025 (com acórdão publicado em março de 2025), o Tribunal Superior do Trabalho consolidou diretriz vinculante no julgamento do Tema 68 dos Recursos de Revista Repetitivos (Processo TST-RRAg-0000003-65.2023.5.05.0201).
Até então, era comum que juízes do trabalho determinassem o pagamento direto ao empregado, na execução trabalhista, dos valores correspondentes às diferenças de FGTS deferidas em sentença.
A tese vinculante do TST pacificou a questão ao determinar que os valores devidos a título de FGTS e da indenização rescisória de 40% reconhecidos em reclamações trabalhistas não podem ser pagos diretamente ao trabalhador, devendo obrigatoriamente ser depositados na conta vinculada perante a Caixa Econômica Federal.
A decisão, fundamentada nos artigos 18, 26 e 26-A da Lei nº 8.036/1990, visa preservar a natureza institucional e a finalidade social do Fundo de Garantia, assegurando a fiscalização pelo órgão gestor e condicionando a movimentação dos recursos pelo trabalhador às estritas hipóteses previstas no artigo 20 da referida lei (como dispensa sem justa causa, aposentadoria ou doença grave).
5.4. Rescisão Indireta por Não Recolhimento do FGTS (Tema Vinculante nº 70 do TST)
O artigo 483, alínea "d", da CLT faculta ao empregado considerar rescindido o contrato de trabalho e pleitear a devida indenização quando o empregador descumprir as obrigações do contrato.
A jurisprudência da Corte Superior Trabalhista consolidou-se no sentido de que a ausência ou o atraso reiterado nos depósitos do FGTS constitui falta grave patronal suficiente para autorizar a rescisão indireta do contrato de trabalho (a chamada "justa causa aplicada ao empregador").
No julgamento do Tema Vinculante nº 70 do TST, a Corte fixou que o descumprimento da obrigação do FGTS configura justa causa do empregador, sendo desnecessária a comprovação do requisito da imediatidade. Assim, o trabalhador pode pleitear a rescisão indireta mesmo após meses de irregularidade, saindo da empresa com o recebimento de todas as verbas rescisórias de uma dispensa imotivada (aviso prévio indenizado, liberação do FGTS + multa de 40% e guias do seguro-desemprego).
5.5. Dano Moral por Atraso no FGTS e INSS: Ausência de Dano In Re Ipsa
Embora o atraso ou a ausência de depósitos do FGTS e de recolhimento das contribuições previdenciárias constitua ilícito contratual e administrativo, o Tribunal Superior do Trabalho pacificou o entendimento de que essa conduta não gera dano moral presumido (in re ipsa).
Conforme decidido pela Primeira Turma do TST no julgamento do processo promovido contra a Trade Polymers do Brasil (comunicação oficial do TST de 27/06/2019) e ratificado em precedentes da SDI-1, o inadimplemento do FGTS ou do INSS não afeta automaticamente os direitos da personalidade ou o foro íntimo do empregado. Para a concessão de indenização por danos morais, é indispensável que o trabalhador demonstre, no caso concreto, a ocorrência de um prejuízo moral efetivo (por exemplo, a impossibilidade comprovada de obter benefício previdenciário emergencial pela falta de recolhimento ou a perda do financiamento da casa própria pela falta do saldo).
5.6. Competência da Justiça do Trabalho para Execução do INSS e Reflexos no CNIS
A Constituição Federal, em seu artigo 114, inciso VIII, conferiu à Justiça do Trabalho a competência para executar, de ofício, as contribuições sociais previstas no artigo 195, I, "a", e II, e seus acréscimos legais, decorrentes das sentenças que proferir.
A dimensão dessa competência foi delimitada pelo Supremo Tribunal Federal na Súmula Vinculante nº 53:
"A competência da Justiça do Trabalho prevista no art. 114, VIII, da Constituição Federal alcança a execução de ofício das contribuições previdenciárias relativas ao objeto da condenação constante das sentenças que proferir e acordos por ela homologados"
Isso significa que a Justiça do Trabalho não tem competência para executar as contribuições previdenciárias sobre salários pagos ao longo do contrato de trabalho que não foram objeto de condenação pecuniária na ação trabalhista (Súmula 368, I, do TST). Ela executa apenas o INSS incidente sobre as verbas salariais efetivamente deferidas na sentença ou pactuadas no acordo homologado.
Reflexos Previdenciários no CNIS: A sentença trabalhista (inclusive a homologatória de acordo) e a consequente anotação na Carteira de Trabalho (CTPS) somente são aceitas como início de prova material perante o INSS, para fins de averbação de vínculo ou salários de contribuição no CNIS, quando fundamentadas em elementos probatórios contemporâneos aos fatos alegados produzidos nos autos da reclamatória trabalhista. Esse entendimento está consolidado no art. 55, § 3º, da Lei nº 8.213/1991 e no PUIL 293/PR do STJ, que levou inclusive ao cancelamento da Súmula 31 da TNU.
6. CASOS ESPECÍFICOS
6.1. Os Créditos Trabalhistas, FGTS e INSS na Falência e Recuperação Judicial
Quando a empresa empregadora atravessa crise financeira e entra em processo de Recuperação Judicial ou tem sua Falência decretada pela Justiça Comum, altera-se o rito de cobrança dos créditos trabalhistas, nos termos da Lei nº 11.101/2005 (atualizada pela Lei nº 14.112/2020).
- Suspensão das Execuções Trabalhistas: A decretação da falência ou o deferimento do processamento da recuperação judicial suspende as execuções individuais na Justiça do Trabalho (art. 6º, II, da Lei nº 11.101/2005). Contudo, a Justiça do Trabalho mantém a competência para processar a ação nas fases de conhecimento e liquidação até a apuração do valor líquido do crédito (art. 6º, § 2º).
- Habilitação de Crédito: Apurado o valor líquido da condenação trabalhista (incluindo FGTS e verbas rescisórias), o Juízo do Trabalho expede a Certidão de Crédito Trabalhista para que o trabalhador habilite seu crédito perante o Administrador Judicial ou o Juízo Universal (da Recuperação Judicial ou Falimentar).
- Classificação dos Créditos na Falência (Art. 83 da Lei 11.101/05):
- Os créditos derivados da legislação do trabalho, limitados a 150 (cento e cinquenta) salários mínimos por credor (enquadrando-se o excedente como quirografário, nos termos do art. 83, VI, "c"), e os decorrentes de acidentes de trabalho ocupam o primeiro lugar na ordem dos créditos concursais (art. 83, I), respeitadas apenas as preferências legais dos créditos extraconcursais (art. 84) e das antecipações salariais do art. 151. Conforme jurisprudência consolidada do STJ, o FGTS acumulado e a multa de 40% enquadram-se nessa classe trabalhista.
- As contribuições previdenciárias (INSS) devidas à União possuem natureza tributária e figuram em classe inferior, na terceira posição concursal (art. 83, III), ressalvadas eventuais multas tributárias, que são classificadas no art. 83, VII.
6.2. Desconsideração da Personalidade Jurídica no Processo do Trabalho: A Teoria Menor
Diante da insolvência da empresa empregadora comum, a execução trabalhista busca alcançar o patrimônio particular dos sócios mediante o Incidente de Desconsideração da Personalidade Jurídica (IDPJ), previsto no artigo 855-A da CLT (introduzido pela Reforma Trabalhista – Lei nº 13.467/2017) e nos artigos 133 a 137 do CPC.
Existe expressiva divergência entre o Direito Civil/Empresarial e o Direito do Trabalho quanto aos requisitos materiais para o levantamento do véu corporativo:
- Teoria Maior (Artigo 50 do Código Civil): Exige a comprovação inequívoca de abuso da personalidade jurídica, caracterizado pelo desvio de finalidade ou pela confusão patrimonial entre os bens da empresa e dos sócios.
- Teoria Menor (Artigo 28, § 5º, do Código de Defesa do Consumidor): Aplicada de forma majoritária na Justiça do Trabalho para empresas em atividade regular (fora de regimes concursais), dispensa a prova de fraude ou confusão patrimonial. Nessa hipótese, basta a constatação de insuficiência patrimonial da pessoa jurídica para adimplir os créditos de natureza alimentar do trabalhador.
Exceção - Falência e Recuperação Judicial: Nos casos em que a empregadora teve a falência decretada (art. 82-A, parágrafo único, da Lei nº 11.101/2005) ou encontra-se em recuperação judicial (conforme tese vinculante fixada pelo TST no IRR – Tema 26), afasta-se a Teoria Menor, passando a ser exigida a comprovação dos requisitos da Teoria Maior (art. 50 do Código Civil) para a responsabilização patrimonial dos sócios.
6.3. Grupo Econômico e Terceirização de Serviços
- Grupo Econômico (Art. 2º, § 2º, da CLT): As empresas integrantes de mesmo grupo econômico respondem solidariamente pelas obrigações decorrentes da relação de emprego, incluindo débitos trabalhistas, de FGTS e previdenciários. A Reforma Trabalhista (Lei nº 13.467/2017) passou a exigir a demonstração de interesse integrado, efetiva comunhão de interesses e atuação conjunta das empresas, não bastando a mera identidade de sócios (§ 3º do art. 2º). Além disso, conforme tese fixada pelo STF no Tema 1232 (RE 1.387.795), a inclusão de empresa do grupo econômico no polo passivo exige sua participação desde a fase de conhecimento do processo, sendo vedado o redirecionamento direto na fase de execução, salvo nas hipóteses de sucessão empresarial (art. 448-A da CLT) ou abuso da personalidade jurídica (art. 50 do CC), observada a instauração prévia do Incidente de Desconsideração da Personalidade Jurídica (IDPJ).
- Terceirização de Serviços (Súmula 331 do TST): A empresa tomadora de serviços responde subsidiariamente pelo inadimplemento das obrigações trabalhistas, depósitos de FGTS e recolhimentos previdenciários devidos pela empresa prestadora de serviços aos trabalhadores terceirizados durante o período da prestação laboral, desde que tenha participado da relação processual e conste também do título executivo judicial (Súmula 331, IV e VI, do TST).
- Terceirização na Administração Pública (Tema 246 do STF / RE 760.931): Tratando-se de ente público no polo passivo (União, Estados, Municípios, Autarquias e Fundações Públicas), o STF assentou que a responsabilidade subsidiária não é automática (Tema 246 / RE 760.931), exigindo a comprovação efetiva da culpa in vigilando na fiscalização do contrato administrativo (art. 71, § 1º, da Lei nº 8.666/1993 e art. 121, § 2º, da Lei nº 14.133/2021). Nos termos do Tema 1118 do STF (RE 1.298.647), é vedada a responsabilização amparada exclusivamente na inversão do ônus da prova ou na presunção de culpa, cabendo à parte autora comprovar a efetiva negligência estatal e o nexo de causalidade entre a conduta do Poder Público e o dano, o que se configura, entre outras hipóteses legais, quando a Administração permanece inerte após formal notificação sobre o descumprimento das obrigações trabalhistas pela empresa contratada.
7. RECOMENDAÇÕES PARA TRABALHADORES E PROFISSIONAIS
O manejo do FGTS e das contribuições previdenciárias exige rigor técnico e atualização jurídica permanente. As alterações legislativas e operacionais (como a implantação do FGTS Digital, inclusive para processos trabalhistas , a consolidação do eSocial e as novas regras do Saque-Aniversário), somadas às teses vinculantes consolidadas pelo STF (Temas 608 e 833) e às recentes viradas jurisprudenciais do TST (Temas 68, 70 e 273), modificaram sensivelmente o contencioso trabalhista.
Para assegurar a conformidade normativa e mitigar passivos, destacam-se as seguintes boas práticas corporativas e estratégias processuais:
7.1. Orientações para Empregadores e Departamentos de RH:
- Gestão Criteriosa de Atestados Médicos:Em atenção ao Tema 125 do TST (que garante estabilidade provisória mesmo sem afastamento superior a 15 dias caso comprovada doença ocupacional após a dispensa), implementar triagem médica rigorosa de atestados para identificar potenciais nexos causais com o trabalho antes de efetuar desligamentos imotivados, utilizando também ferramentas oficiais de validação como a plataforma Atesta CFM.
- Emissão Tempestiva de CAT:Emitir a Comunicação de Acidente de Trabalho (evento S-2210 do eSocial) até o 1º dia útil seguinte ao diagnóstico ou suspeita fundada de doença ocupacional (art. 22 da Lei nº 8.213/1991), mesmo quando não houver afastamento das atividades, evitando multas administrativas e passivos trabalhistas por omissão.
- Gestão do NTEP e Documentação Ambiental:Manter os programas de saúde e segurança (PGR, PCMSO, LTCAT e AET) rigorosamente atualizados para fundamentar eventuais requerimentos de não aplicação do NTEP perante o INSS no prazo legal de 15 dias da ciência (art. 21-A da Lei nº 8.213/1991 e art. 337 do Decreto nº 3.048/1999).
- Auditoria de Recolhimentos pelo FGTS Digital: Utilizar os sistemas integrados do eSocial e do FGTS Digital para auditar mensalmente os eventos de remuneração e totalizadores, assegurando o recolhimento correto sobre todas as rubricas salariais e reflexos até o vencimento no dia 20 de cada mês.
7.2. Orientações para Advogados e Operadores do Direito:
- Distribuição do Ônus da Prova (Tema 273 TST): Em reclamatórias trabalhistas, formular pedido de diferenças de FGTS apontando a irregularidade, cabendo ao empregador o ônus da prova quanto à regularidade dos depósitos, por se tratar de fato extintivo do direito do autor (art. 373, II, do CPC).
- Adequação ao Requerimento do FGTS em Conta Vinculada (Tema 68 TST): Formular os pedidos de condenação ao pagamento de FGTS e multa rescisória de 40% requerendo expressamente o depósito na conta vinculada do trabalhador junto à Caixa Econômica Federal, sendo vedado o pagamento direto em pecúnia ao empregado.
- Verificação da Prescrição Quinquenal (Tema 608 STF): Observar o prazo prescricional quinquenal (5 anos anteriores ao ajuizamento da ação) para a cobrança de depósitos de FGTS não realizados, bem como o prazo limite de 2 anos após a extinção do contrato de trabalho para propor a demanda, respeitada a regra de transição para lesões ocorridas antes de 13/11/2014.
- Análise de Rescisão Indireta (Tema 70 TST): Utilizar a ausência ou irregularidade no recolhimento dos depósitos de FGTS como fundamento para pedido de rescisão indireta do contrato de trabalho (art. 483, "d", da CLT), sendo desnecessário o requisito da imediatidade para o ajuizamento da ação.
7.3. Orientações para Trabalhadores
- Acompanhamento Mensal do FGTS e do CNIS: Conferir regularmente os extratos do FGTS (via aplicativo oficial) e o Cadastro Nacional de Informações Sociais (CNIS, no Meu INSS) para verificar se os depósitos de 8% (ou 2% para aprendizes) estão sendo feitos até o dia 20 de cada mês e se os valores descontados de INSS no contracheque estão sendo efetivamente repassados, prevenindo apropriação indébita previdenciária e prejuízos na aposentadoria ou em financiamentos habitacionais.
- Avaliação Criteriosa antes de Aderir ao Saque-Aniversário: Ter ciência de que a adesão ao Saque-Aniversário impede o saque integral do saldo acumulado da conta vinculada em caso de demissão sem justa causa (mantendo apenas o direito à multa de 40%), e que o retorno à modalidade Saque-Rescisão exige cumprimento de carência até o 1º dia do 25º mês após a solicitação.
- Guarda de Atestados Médicos e Provas de Doença Ocupacional: Guardar cópias de atestados médicos (mesmo os de curta duração, como 1 dia), receitas, exames e comunicações com a chefia sempre que houver adoecimento relacionado às atividades de trabalho, pois a comprovação do nexo causal ou concausal garante a estabilidade provisória de 12 meses após a dispensa, independentemente de afastamento superior a 15 dias ou recebimento de benefício pelo INSS (Tema 125 do TST).
- Atenção aos Prazos para Cobrança Judicial: Observar que o prazo para cobrar judicialmente depósitos de FGTS não realizados é de até 5 anos retroativos no curso do contrato, respeitado o limite máximo de 2 anos contados da extinção do vínculo de emprego para o ajuizamento da ação trabalhista (Tema 608 do STF).
- Rescisão Indireta diante de Irregularidades Graves: Saber que a ausência ou o atraso reiterado nos depósitos do FGTS pela empresa configura falta grave patronal e autoriza o pedido judicial de rescisão indireta do contrato com recebimento integral das verbas rescisórias (aviso prévio, saque do FGTS + multa de 40% e seguro-desemprego), mesmo que o trabalhador não ingresse com a ação imediatamente após o início dos atrasos (Tema 70 do TST).
- Documentação Contemporânea para Ações Trabalhistas: Reunir provas contemporâneas ao período trabalhado (contracheques, recibos, registros de ponto, mensagens, testemunhas) caso precise ingressar com ação judicial para reconhecimento de vínculo ou diferenças salariais, uma vez que o INSS somente averba períodos e salários de contribuição reconhecidos na Justiça do Trabalho quando amparados em início de prova material produzida nos autos.
8. CONCLUSÃO
A análise sistemática do Fundo de Garantia do Tempo de Serviço (FGTS) e da contribuição previdenciária ao Instituto Nacional do Seguro Social (INSS) evidencia que, embora ambos integrem a rotina trabalhista e previdenciária das empresas, possuem matrizes constitucionais, naturezas jurídicas e regimes de custeio essencialmente distintos. Enquanto o FGTS configura direito trabalhista de natureza patrimonial e social custeado exclusivamente pelo empregador em favor da conta vinculada do obreiro (Lei nº 8.036/1990), a contribuição ao INSS detém natureza tributária de contribuição social destinada ao financiamento solidário e tripartite da Seguridade Social (Lei nº 8.212/1991). Essa distinção estrutural repercute diretamente na incidência sobre as verbas salariais e indenizatórias, nas regras de movimentação e saque, na incidência progressiva instituída pela Emenda Constitucional nº 103/2019 e na responsabilidade penal decorrente da retenção indevida de valores descontados dos segurados.
No âmbito da saúde e segurança do trabalho, a proteção jurídica ganha contornos ainda mais sensíveis diante das regras de manutenção compulsória dos depósitos fundiários durante afastamentos acidentários e da presunção relativa estabelecida pelo Nexo Técnico Epidemiológico Previdenciário (NTEP). A consolidação da Tese Jurídica Vinculante nº 125 do Tribunal Superior do Trabalho (TST) reforça o rigor preventivo exigido das organizações, ao assegurar a estabilidade provisória prevista no artigo 118 da Lei nº 8.213/1991 independentemente de afastamento superior a quinze dias ou da percepção de auxílio por incapacidade temporária acidentário, sempre que comprovado o nexo causal ou concausal entre a doença ocupacional e as atividades laborais após a dispensa. Soma-se a isso o dever empresarial de fornecer, treinar, fiscalizar e substituir adequadamente os Equipamentos de Proteção Individual (EPIs), sob pena de responsabilização civil subjetiva ou objetiva conforme o risco inerente à atividade explorada.
Sob a perspectiva contenciosa e executória, o tratamento jurisprudencial recente dos Tribunais Superiores redefiniu profundamente a dinâmica das ações trabalhistas e falimentares. A sujeição do FGTS à prescrição quinquenal (Tema 608 do STF), a atribuição do ônus probatório da regularidade dos depósitos ao empregador (Tema 273 do TST), a obrigatoriedade de recolhimento judicial diretamente na conta vinculada (Tema 68 do TST) e o reconhecimento da rescisão indireta sem exigência de imediatidade diante da inadimplência fundiária (Tema 70 do TST) demandam rigorosa técnica processual. Do mesmo modo, a delimitação da competência executória da Justiça do Trabalho quanto às contribuições previdenciárias (Súmula Vinculante nº 53), a ordem preferencial dos créditos na falência e na recuperação judicial, bem como os critérios atualizados para responsabilização de sócios, grupos econômicos e entes públicos na terceirização (Temas 246, 1118 e 1232 do STF) impõem atuação coordenada entre gestão preventiva de recursos humanos e advocacia estratégica, garantindo segurança jurídica, conformidade normativa e mitigação efetiva de passivos trabalhistas e previdenciários.
Leia também
Escrito por
Ana Carolina Cerqueira
AutorGraduanda em Direito pela Faculdade Anhanguera.