Modo áudio
Ouça este artigo
Longe de constituir um mero demonstrativo de despesas administrativas, a folha de pagamento é a representação documental do cumprimento da contraprestação devida pelo empregador em razão da força de trabalho disponibilizada pelo empregado, fundamentada no contrato individual de trabalho e na legislação pátria.
1. CONCEITOS
Do ponto de vista normativo, a obrigação de elaborar a folha de pagamento está assentada no artigo 32, inciso I, da Lei nº 8.212/1991 e regulamentada pelo artigo 225, inciso I e § 9º, do Decreto nº 3.048/1999 (Regulamento da Previdência Social), enquanto a obrigatoriedade de entrega e comprovação do recibo individual ao trabalhador decorre do artigo 464 da CLT e do artigo 225, inciso VIII, do Decreto nº 3.048/1999.
Artigo 225, incisos I e VIII e § 9º do Decreto nº 3.048/1999 (Regulamento da Previdência Social)
Art. 225. A empresa é também obrigada a:
I - preparar folha de pagamento da remuneração paga, devida ou creditada a todos os segurados a seu serviço, devendo manter, em cada estabelecimento, uma via da respectiva folha e recibos de pagamentos;
VIII - comunicar, mensalmente, os empregados a respeito dos valores descontados de sua contribuição previdenciária e, quando for o caso, dos valores da contribuição do empregador incidentes sobre a remuneração do mês de competência por meio de contracheque, recibo de pagamento ou documento equivalente.
§ 9º A folha de pagamento de que trata o inciso I do caput, elaborada mensalmente, de forma coletiva por estabelecimento da empresa, por obra de construção civil e por tomador de serviços, com a correspondente totalização, deverá:(...)
Artigo 464 da CLT
Art. 464 - O pagamento do salário deverá ser efetuado contra recibo, assinado pelo empregado; em se tratando de analfabeto, mediante sua impressão digital, ou, não sendo esta possível, a seu rogo.
Parágrafo único. Terá força de recibo o comprovante de depósito em conta bancária, aberta para esse fim em nome de cada empregado, com o consentimento deste, em estabelecimento de crédito próximo ao local de trabalho. (Parágrafo incluído pela Lei nº 9.528, de 10.12.1997)
Artigo 32, inciso I, da Lei nº 8.212/1991
Art. 32. A empresa é também obrigada a:
I - preparar folhas-de-pagamento das remunerações pagas ou creditadas a todos os segurados a seu serviço, de acordo com os padrões e normas estabelecidos pelo órgão competente da Seguridade Social;
A legislação determina que a empresa prepare mensalmente a folha de pagamento da remuneração paga, devida ou creditada a todos os segurados a seu serviço, discriminando, entre outros elementos:
- A identificação dos segurados (atualmente unificada pelo CPF no eSocial), indicando cargo, função ou serviço prestado, bem como o agrupamento por categoria;
- As parcelas integrantes e não integrantes da remuneração (proventos brutos);
- O destaque de benefícios previdenciários pagos na folha, como salário-maternidade e cotas de salário-família;
- Os descontos legais e eventuais descontos autorizados (facultativos);
- O valor líquido efetivamente pago ao trabalhador, comprovado mediante recibo ou depósito bancário
A Consolidação das Leis do Trabalho (CLT), em seu artigo 464, estabelece que o pagamento do salário deve ser efetuado contra recibo, assinado pelo empregado, tendo igual força de recibo o comprovante de depósito em conta bancária aberta para esse fim em nome do trabalhador, com o seu consentimento. Para a discriminação detalhada das verbas pagas e descontadas, emite-se o documento denominado tecnicamente demonstrativo de pagamento ou, pelo uso habitual, holerite ou contracheque.
É plenamente válida a emissão desse demonstrativo por meios eletrônicos, com amparo na legislação trabalhista e nas normas de documentos digitais (como a MP nº 2.200-2/2001 e a Portaria MTP nº 671/2021), desde que assegurados a integridade do documento, o acesso efetivo do trabalhador e a comprovação da disponibilidade dos valores.
1.1. A Distinção Crucial entre Salário, Remuneração e Pró-labore
Para a correta elaboração da folha de pagamento e apuração das incidências tributárias e previdenciárias, é indispensável estabelecer com exatidão científica a distinção conceitual entre salário, remuneração e pró-labore.
| Categoria | Definição Legal e Escopo | Base Legal Principal | Incidência de FGTS | Incidência de INSS | Incidência de IRRF |
|---|---|---|---|---|---|
| Salário | Contraprestação devida e paga diretamente pelo empregador ao empregado pelo serviço prestado (valor fixo contratual). | CLT, Art. 457, caput | Sim (8%) | Sim (Tabela Progressiva) | Sim (Tabela Progressiva) |
| Remuneração | Soma do salário-base com demais parcelas de natureza salarial (horas extras, adicionais, comissões, DSR, gorjetas). | CLT, Art. 457, § 1º | Sim (8%) | Sim (Tabela Progressiva) | Sim (Tabela Progressiva) |
| Pró-labore | Remuneração paga aos sócios administradores ou diretores pela efetiva prestação de serviços de gestão. | Lei nº 8.212/1991, Art. 12, V | Não (salvo se optante facultativo) | Sim (11% individual + 20% patronal se fora do Simples) | Sim (Tabela Progressiva) |
O § 1º do artigo 457 da CLT, com a redação dada pela Reforma Trabalhista (Lei nº 13.467/2017), estatui que integram o salário a importância fixa estipulada, as gratificações legais e as comissões pagas pelo empregador. Já o § 2º do mesmo artigo dispõe que as importâncias, ainda que habituais, pagas a título de ajuda de custo, auxílio-alimentação (vedado o pagamento em dinheiro), diárias para viagem, prêmios e abonos não integram a remuneração do empregado, não se incorporam ao contrato de trabalho e não constituem base de incidência de qualquer encargo trabalhista e previdenciário.
Por outro lado, o pró-labore (expressão latina que significa "pelo trabalho") possui natureza jurídica diversa. Ele representa a remuneração dos sócios-administradores ou titulares de empresas pela atividade laboral de gestão prestada à sociedade. Diferentemente do salário dos empregados sob regência da CLT, o pró-labore não conta com direitos trabalhistas associados, tais como 13º salário, férias remuneradas acrescidas de 1/3, aviso prévio ou depósito compulsório de 8% de FGTS.
Do ponto de vista previdenciário, embora a lei não fixe um valor mínimo para a retirada em si, ela exige que a base de cálculo da contribuição ao INSS (salário de contribuição) observe, no mínimo, o piso do salário mínimo nacional vigente (atualmente em R$ 1.621,00), razão pela qual esse valor é adotado como referência mínima obrigatória na prática.
1.2. O Ecossistema Digital da Folha de Pagamento: eSocial, DCTFWeb e FGTS Digital
A gestão da folha de pagamento no Brasil passou por uma transformação estrutural irreversível com a implementação do eSocial (Sistema de Escrituração Digital das Obrigações Fiscais, Previdenciárias e Trabalhistas). A folha deixou de ser um relatório impresso retido no departamento pessoal para se tornar um fluxo contínuo de dados estruturados em formato XML transmitidos diretamente ao ambiente nacional do Governo Federal.
A apuração dos encargos e a consolidação das obrigações acessórias operam-se mediante os seguintes sistemas integrados:
- eSocial: Centraliza os eventos de remuneração da folha de pagamento por meio dos eventos periódicos S-1200 (Remuneração de Trabalhador vinculado ao RGPS), S-1210 (Pagamentos de Rendimentos do Trabalho) e S-1299 (Fechamento dos Eventos Periódicos). Os desligamentos são informados pelo evento S-2299.
- DCTFWeb: Declaração de Débitos e Créditos Tributários Federais Previdenciários e de Outras Entidades e Fundos. Recebe automaticamente as informações enviadas pelo eSocial após o fechamento da competência (S-1299) e gera a DARF Numerada para recolhimento do INSS patronal e dos empregados.
- FGTS Digital: Sistema governamental para arrecadação dos depósitos do FGTS, alimentado em tempo real pelas bases de cálculo declaradas no eSocial. O vencimento do recolhimento mensal do FGTS opera-se até o dia 20 do mês subsequente à competência trabalhada, utilizando o PIX como ferramenta exclusiva de quitação.
2. COMPOSIÇÃO DA FOLHA DE PAGAMENTO
O salário bruto é o somatório de todos os proventos devidos ao empregado no mês de apuração, compreendendo o salário-base ajustado no contrato de trabalho e os adicionais legais, de natureza compulsória, resultantes de condições específicas de trabalho.
2.1. Jornada de Trabalho e Cálculo do Divisor Salarial
Para apurar o valor da hora normal de trabalho, base sobre a qual incidirão os adicionais legais, aplica-se o divisor salarial correspondente à jornada contratual cumprida pelo trabalhador.
A Constituição Federal de 1988, com a redação dada pela Emenda Constitucional nº 141/2026, estabelece no artigo 7º, inciso XIII, a duração do trabalho normal não superior a 8 horas diárias e 40 horas semanais, observada a regra de transição que fixa o limite de 44 horas semanais até 15 de dezembro de 2026, de 42 horas a partir de 16 de dezembro de 2026 e de 40 horas a partir de 16 de dezembro de 2027.
O cálculo tradicional do divisor mensal baseia-se na média diária de trabalho (dividindo-se a jornada semanal pelos 6 dias úteis padrão da semana) multiplicada pelo mês comercial de 30 dias (que engloba os dias trabalhados e os repousos remunerados):
Dessa fórmula matemática resultam os divisores padrão praticados na gestão trabalhista
Jornada de 44 horas semanais:
Jornada de 40 horas semanais:
Jornada de 36 horas semanais (ou escala 12x36):
Para obter o valor da hora normal (Vhn), divide-se o salário-base contratual (SB) pelo divisor aplicável (D):
2.2. Horas Extras
Conforme prevê o artigo 59, caput e § 1º, da CLT e o artigo 7º, inciso XVI, da Constituição Federal, a duração diária do trabalho poderá ser acrescida de horas extras, em número não excedente de 2 horas, mediante acordo individual, convenção coletiva ou acordo coletivo de trabalho. A remuneração da hora extra deve ser superior, no mínimo, em 50% à da hora normal.
O valor da hora extra com adicional de 50% (Vhe50) é apurado da seguinte forma:
Caso o trabalho ocorra em domingos ou feriados não compensados, aplica-se o pagamento em dobro (adicional de 100%), conforme previsto no artigo 9º da Lei nº 605/1949 e na Súmula nº 146 do TST, calculando-se:
2.3. Adicional Noturno e a Hora Noturna Reduzida
A legislação trabalhista confere tratamento diferenciado ao trabalho prestado em período noturno, visando compensar o desgaste biológico do trabalhador. Conforme estabelece o artigo 73 da CLT:
- Trabalho Noturno Urbano: Compreendido entre as 22 horas de um dia e as 5 horas do dia seguinte (art. 73, § 2º, da CLT). O adicional noturno legal é de, no mínimo, 20% sobre o valor da hora diurna (art. 73, caput, da CLT).
- Hora Noturna Reduzida: Nos termos do § 1º do artigo 73 da CLT, a hora noturna urbana não possui 60 minutos, mas sim 52 minutos e 30 segundos (52,5 minutos).
A redução ficta da hora noturna implica que 7 horas de relógio de trabalho (entre 22h e 5h) correspondem a 8 horas de jornada computadas na folha de pagamento. O fator de conversão de horas relógio noturnas para horas computadas é assim expresso:
Para calcular o valor do adicional noturno por hora (Van), aplica-se a alíquota mínima de 20% sobre o valor da hora normal diurna (Vhn):
Conforme assentado na Súmula nº 60, item II, do TST (exegese do art. 73, § 5º, da CLT), cumprida integralmente a jornada no período noturno e prorrogada esta, devido é também o adicional quanto às horas prorrogadas, mesmo que prestadas após as 5 horas da manhã (ressalvada a jornada 12x36, nos termos do art. 59-A, parágrafo único, da CLT).
2.4. Horas Extras Noturnas
Quando o trabalhador presta horas extraordinárias durante o período noturno, ocorre a cumulação dos adicionais. A fórmula jurídica adotada pelos tribunais trabalhistas e sistemas de folha consiste em aplicar o adicional noturno sobre a hora normal e, em seguida, aplicar o adicional de horas extras (50% ou 100%) sobre o valor acumulado, além de considerar a redução ficta da hora:
2.5. Reflexos das Verbas Variáveis no Descanso Semanal Remunerado (DSR)
A Lei nº 605/1949 (art. 7º) e as Súmulas nº 172 e nº 60, I, do Tribunal Superior do Trabalho (TST) determinam que as horas extras e o adicional noturno prestados habitualmente devem integrar a remuneração do repouso semanal remunerado.
A fórmula de cálculo do Reflexo do DSR sobre variáveis (R_{DSR}) é expressa por:
Consideram-se dias úteis para efeito de DSR os dias de segunda-feira a sábado (ainda que haja acordo de compensação de jornada no sábado), excluindo-se apenas os domingos e os feriados oficiais da localidade.
2.6. Adicionais de Insalubridade e Periculosidade
Os adicionais ocupacionais compensam a exposição do trabalhador a agentes nocivos ou riscos iminentes de vida:
- Adicional de Insalubridade (Artigo 189 a 192 da CLT): Devido ao trabalhador exposto a agentes nocivos à saúde acima dos limites de tolerância fixados pela Norma Regulamentadora nº 15 (NR-15). As alíquotas são de 10% (grau mínimo), 20% (grau médio) e 40% (grau máximo). Salvo disposição em norma coletiva que preveja base mais benéfica, a jurisprudência vinculante do STF (Súmula Vinculante 4) mantém a incidência sobre o salário mínimo nacional.
- Adicional de Periculosidade (Artigo 193 da CLT): Devido ao trabalhador exposto a atividades com inflamáveis, explosivos, energia elétrica, roubos ou violência física (segurança pessoal ou patrimonial), agentes das autoridades de trânsito, atividades em motocicleta e radiações ionizantes (regulamentadas pela NR-16). A alíquota é fixada em 30% e incide sobre o salário-base do empregado, sem os acréscimos de gratificações, prêmios ou participações nos lucros (art. 193, § 1º).
2.7. Salário-Família
O salário-família é um benefício previdenciário devido ao segurado de baixa renda (empregado, inclusive doméstico, trabalhador avulso e aposentados específicos) em valor proporcional ao número de filhos ou equiparados menores de 14 anos ou inválidos de qualquer idade. No caso dos empregados, o empregador efetua o pagamento diretamente na folha e deduz o valor das contribuições previdenciárias devidas na respectiva competência via DCTFWeb (cabendo pedido de reembolso via PER/DCOMP Web em caso de saldo remanescente).
Conforme disposto na Portaria Interministerial MPS/MF nº 13, de 9 de janeiro de 2026: O valor da cota do salário-família é de R$67,54 por dependente qualificado. O limite máximo de remuneração mensal (salário de contribuição ao INSS) para ter direito ao benefício é de R$1.980,38. Ultrapassado este teto, a cota não é devida.
3. DESCONTOS E ENCARGOS SOCIAIS
O salário do empregado é protegido pelo princípio da intangibilidade salarial, estabelecido no caput do artigo 462 da CLT, que veda ao empregador efetuar qualquer desconto nos salários do trabalhador, salvo quando este resultar de adiantamentos, de dispositivos de lei ou de contrato coletivo (convenção ou acordo coletivo de trabalho), além das hipóteses de dano causado pelo empregado previstas no § 1º do mesmo artigo.
Todos os valores abaixo são baseados na legislação vigente em 2026.
3.1. Contribuição Previdenciária do Empregado
A contribuição previdenciária incidente sobre a remuneração dos empregados é retida pela empresa na fonte e repassada à Previdência Social. Desde a Reforma da Previdência (Emenda Constitucional nº 103/2019), as alíquotas são aplicadas de forma progressiva por faixas salariais, de maneira análoga ao Imposto de Renda.
Para o ano de 2026, a tabela de contribuição previdenciária dos segurados empregados vigora com as seguintes faixas de salário de contribuição e alíquotas progressivas:
| Faixa de Salário de Contribuição (R$) | Alíquota Progressiva (%) | Valor Máximo Retido na Faixa (R$) |
|---|---|---|
| Até R$ 1.621,00 | 7,5% | R$121,575 |
| De R$1.621,01 até R$2.902,84 | 9,0% | R$115,3656 |
| De R$2.902,85 até R$4.354,27 | 12,0% | R$174,1716 |
| De R$4.354,28 até R$8.475,55 | 14,0% | R$576,9792 |
O Teto Máximo do INSS para 2026 é fixado em R$8.475,55, resultando em um desconto previdenciário máximo de R$988,09 por mês. Remunerações que ultrapassam o teto previdenciário têm o desconto limitado a esse teto absoluto.
3.2. Imposto de Renda Retido na Fonte (IRRF) e as Regras da Lei nº 15.270/2025
O IRRF sobre rendimentos do trabalho é descontado pela empresa e repassado à Receita Federal. O cálculo do tributo no ano de 2026 observa a sistemática de duas etapas, combinando a tabela progressiva mensal com o mecanismo de redução criado pela Lei nº 15.270/2025.
- Etapa 1: Tabela Progressiva Mensal de IRRF
A base de cálculo do imposto (BCir) é obtida subtraindo do rendimento tributável bruto (Rtb) as deduções legais permitidas por lei:
A legislação autoriza a aplicação do Desconto Simplificado Mensal no valor fixo de R$607,20, caso este seja mais benéfico ao contribuinte do que a soma das deduções legais (INSS + dependentes + pensão). O sistema de folha calcula as duas opções e adota automaticamente a que resultar em menor imposto retido.
Sobre a base de cálculo obtida, aplica-se a Tabela Progressiva Mensal:
| Base de Cálculo Mensal (R$) | Alíquota (%) | Parcela a Deduzir do Imposto (R$) |
|---|---|---|
| Até R$2.428,80 | Isento | R$ 0,00 |
| De R$2.428,81 até R$2.826,65 | 7,5% | R$182,16 |
| De R$2.826,66 até R$3.751,05 | 15,0% | R$394,16 |
| De R$3.751,06 até R$4.664,68 | 22,5% | R$675,49 |
| Acima de R$4.664,68 | 27,5% | R$908,73 |
- Etapa 2: Aplicação da Redução de Imposto (Lei nº 15.270/2025)
Após apurar o imposto bruto pela tabela progressiva, aplica-se a redução instituída pela Lei nº 15.270/2025, calculada em função do rendimento tributável bruto (Rtb) do trabalhador:
| Rendimento Tributável Bruto Mensal | Redução Aplicável sobre o Imposto Apurado (R$) |
|---|---|
| Até R$5.000,00 | Redução total até o limite de R$312,89 (zera o imposto a recolher). |
| De R$5.000,01 até R$7.350,00 | Redução equivalente a: Redução = 978,62 - (0,133145 × Rtb) |
| Acima de R$7.350,00 | Sem direito à redução (Imposto final = Imposto bruto apurado). |
Dessa forma, trabalhadores com rendimento tributável bruto mensal de até R$5.000,00 possuem isenção efetiva de Imposto de Renda na fonte.
3.3. Pensão Alimentícia
A pensão alimentícia constitui uma obrigação prestacional de natureza alimentar destinada a suprir as necessidades vitais de subsistência do alimentando (como filhos, ex-cônjuges ou dependentes reconhecidos por decisão judicial ou escritura pública). No âmbito do Direito do Trabalho e da administração de pessoal, o desconto da pensão alimentícia diretamente no contracheque do empregado (alimentante) representa uma das exceções legais mais expressivas e compulsórias ao princípio da intangibilidade salarial.
A execução e operacionalização do desconto da pensão alimentícia na folha de pagamento fundamentam-se em um arcabouço normativo rígido:
- Código de Processo Civil (CPC/2015), Artigo 529:Determinam que, quando o executado for funcionário público, militar, diretor ou gerente de empresa ou empregado sujeito à legislação do trabalho, o exequente poderá requerer o desconto em folha de pagamento da prestação alimentícia, mediante expedição de ofício judicial ao empregador (sob pena de crime de desobediência, previsto no Artigo 330 do Código Penal).
- Consolidação das Leis do Trabalho (CLT), Artigo 462: Estabelece a regra geral da vedação de descontos salariais pelo empregador, ressalvando expressamente os descontos decorrentes de "dispositivos de lei", nos quais se enquadra o cumprimento de ordens judiciais de natureza alimentar.
- Lei de Alimentos (Lei nº 5.478/1968), Artigo 5º, § 7º e Artigo 22: O Artigo 5º, § 7º, da Lei nº 5.478/1968 (Lei de Alimentos) disciplina a requisição judicial de informações salariais do devedor ao empregador. Já o Artigo 22, caput e parágrafo único, do mesmo diploma legal, tipifica como crime contra a administração da Justiça (com pena de detenção de 6 meses a 1 ano, além da previsão legal de suspensão do emprego de 30 a 90 dias) tanto a omissão no envio de informações quanto a recusa ou procrastinação no cumprimento da ordem de desconto em folha, conduta também sujeita às sanções pelo descumprimento da ordem judicial prevista no art. 529, § 1º, do CPC. Isso ocorre sem prejuízo da responsabilização civil do empregador pelos valores que deixar de reter por omissão culposa ou dolosa, nos termos dos arts. 186 e 927 do Código Civil
- Divórcio e Alimentos por Escritura Pública (Lei nº 11.441/2007):O acordo de alimentos celebrado mediante escritura pública lavrada em Cartório de Notas (possibilidade originalmente introduzida pela Lei nº 11.441/2007 e atualmente disciplinada pelo CPC/2015) possui eficácia de título executivo extrajudicial, sendo plenamente hábil para fundamentar a execução judicial e a consequente ordem de retenção compulsória em folha de pagamento.
A empresa atua como mera fonte pagadora e executora da determinação legal. Não cabe ao Departamento Pessoal (DP) questionar o percentual fixado, alterar a base de cálculo ou negociar valores diretamente com o trabalhador ou com o beneficiário. O descumprimento, o desconto a menor ou a demora na efetivação da retenção geram passivo direto para o empregador, que pode ser compelido a pagar do próprio caixa os valores não retidos, além de responder nas esferas cível e criminal (crime contra a administração da Justiça, previsto no art. 22, parágrafo único, da Lei nº 5.478/1968, e crime de desobediência, conforme o art. 529, § 1º, do CPC).
O ofício judicial (ou escritura pública de acordo extrajudicial, desde que acompanhada de autorização prévia e por escrito do empregado, em observância ao art. 462 da CLT e à Súmula nº 342 do TST) pode estabelecer o desconto sob três modalidades principais:
- Percentual sobre a Remuneração Líquida: É a modalidade mais frequente nas ações de família. O juiz estabelece um percentual (ex.: 15%, 20%, 30%) que incidirá sobre os rendimentos brutos deduzidos apenas os descontos obrigatórios por lei (INSS e IRRF). Caso haja também o desconto parcelado de pensões atrasadas em folha, a soma da pensão mensal com a parcela do débito não poderá ultrapassar o teto legal de 50% dos ganhos líquidos (art. 529, § 3º, do CPC).
- Percentual sobre o Salário Mínimo: O valor do desconto varia automaticamente com o reajuste anual do piso nacional (ex.: 50% ou 100% do salário mínimo vigente no país).
- Valor Fixo em Moeda Corrente (R$): Fixa-se uma quantia determinada (ex.: R$1.500,00 mensais), indicando o índice oficial de reajuste anual (como INPC ou IPCA) e a respectiva data-base.
Quando o ofício judicial determina o desconto em percentual sobre a remuneração líquida, torna-se imperativo definir com precisão quais parcelas da folha de pagamento integram a base de cálculo. Com base na natureza jurídica das verbas trabalhistas e na jurisprudência pacificada do Superior Tribunal de Justiça (STJ), aplicam-se as seguintes regras:
Verbas que INTEGRAM a Base de Cálculo da Pensão Alimentícia:
- Salário-base contratual e saldo de salários;
- Horas extras (habituais ou eventuais) e seu respectivo reflexo no Descanso Semanal Remunerado (DSR), conforme jurisprudência consolidada do STJ;
- Adicional Noturno, Adicional de Insalubridade e Adicional de Periculosidade;
- Comissões, percentagens, gratificações contratuais e prêmios habituais de natureza salarial;
- 13º Salário (Gratificação Natalina): Salvo se o ofício judicial expressamente determinar a exclusão, a pensão incide sobre o 13º salário (STJ, Tema Repetitivo nº 192);
- Férias gozadas e Terço Constitucional: Tanto a remuneração regular das férias usufruídas quanto o respectivo terço constitucional integram a base de cálculo (STJ, Tema Repetitivo nº 192).
Verbas que NÃO INTEGRAM a Base de Cálculo da Pensão Alimentícia:
- Participação nos Lucros e Resultados (PLR): A PLR possui matriz constitucional desvinculada da remuneração (Artigo 7º, XI, da Constituição Federal e Lei nº 10.101/2000), não integrando o salário nem incidindo na pensão alimentícia (salvo estipulação judicial específica).
- Verbas Rescisórias de Natureza Indenizatória: A multa rescisória de 40% do FGTS, o aviso prévio indenizado, as férias indenizadas e o 1/3 de férias rescisório não sofrem incidência de pensão (salvo determinação em contrário do juízo da família).
- Benefícios e Ajudas de Custo Indenizatórias: Vale-transporte, vale-refeição, vale-alimentação, diárias de viagem e reembolso de despesas.
- Depósitos do FGTS: O depósito mensal de 8% efetuado pelo empregador não é abatido nem serve de base para a pensão.
Para chegar à remuneração líquida destinada à pensão alimentícia, deduzem-se do salário bruto os descontos compulsórios por força de lei: a Contribuição Previdenciária (INSS) e o Imposto de Renda Retido na Fonte (IRRF).
Entretanto, o artigo 4º, inciso II, da Lei nº 9.250/1995 estabelece que a pensão alimentícia judicial é dedutível da base de cálculo do IRRF. Cria-se, assim, uma dependência matemática recíproca (equações simultâneas):
A pensão alimentícia depende do IRRF (pois a pensão é um percentual do líquido após o IRRF).
O IRRF depende da pensão alimentícia (pois a pensão reduz a base tributável do IRRF).
Quando a decisão judicial, o acordo homologado ou a escritura pública fixar a Pensão Alimentícia (PA) como um percentual (p) incidente exclusivamente sobre os rendimentos tributáveis líquidos (deduzidos apenas o INSS e o IRRF), e desde que as deduções legais superem o desconto simplificado mensal (de R$ 607,20), o cálculo deve observar as faixas vigentes do Imposto de Renda em 2026:
1.Para Rendimentos Tributáveis Brutos (RTB) até R$ 5.000,00:
Em razão da isenção garantida pelo redutor da Lei nº 15.270/2025 (IRRF=0), não há referência circular. A pensão é obtida diretamente por:
PA=p (RTB-INSS)
2.Para Rendimentos Tributáveis Brutos (RTB) acima de R$ 7.350,00
Aplica-se a equação algébrica tradicional para eliminar a referência circular entre a pensão e o IRRF:
3.Para Rendimentos Tributáveis Brutos (RTB) de R$ 5.000,01 até R$ 7.350,00:
Como há incidência do redutor linear adicional (Red=978,62-0,133145RTB) previsto na Lei nº 15.270/2025, a fórmula incorpora esse termo no numerador:
Caso a dedução da pensão reduza o imposto apurado pela tabela progressiva a um valor inferior ao próprio redutor Red, o IRRF efetivo será zerado e o cálculo da pensão deverá recair na fórmula do item 1
Em todas as fórmulas, Dep representa o valor total da dedução com outros dependentes legais que não sejam os próprios alimentandos; Aliq e Ded correspondem à alíquota e à parcela a deduzir da faixa final da tabela progressiva após a subtração da pensão.
Uma vez determinado o valor exato de PA, apura-se a base tributável pelo regime de deduções legais:
Sobre essa base aplicam-se a alíquota (Aliq), a parcela a deduzir (Ded) e, quando aplicável, o redutor da Lei nº 15.270/2025 (limitado ao valor do imposto apurado, de modo que o IRRF≥0), assegurando a exatidão matemática e a conformidade fiscal e jurídica do holerite conforme os limites do título executivo judicial.
3.3.1. ESOCIAL NO DESCONTO DA PENSÃO ALIMENTÍCIA
No ambiente digital do eSocial, o desconto da pensão alimentícia é informado por meio da rubrica correspondente no evento S-1200 (Remuneração de Trabalhador vinculado ao Regime Geral de Previdência Social), utilizando a natureza da rubrica 9213 (Pensão Alimentícia) e os respectivos códigos de incidência de IRRF. Para assegurar a correta vinculação e dedução na Declaração de Ajuste Anual do Imposto de Renda pela Receita Federal, é obrigatório informar o CPF do próprio alimentando (beneficiário, independentemente da idade) no grupo específico de pensão alimentícia do evento S-1210 (Pagamentos de Rendimentos do Trabalho), além de mantê-lo atualizado no cadastro do trabalhador (S-2200 ou S-2205) nos casos em que também figurar como dependente legal.
Por possuir natureza legal e compulsória (decorrente de decisão judicial ou escritura pública), a pensão alimentícia integra o grupo dos descontos obrigatórios, detendo prioridade absoluta sobre qualquer desconto facultativo ou autorizado pelo empregado, como empréstimos consignados em folha ou coparticipação e mensalidade de plano de saúde.
3.4. Fundo de Garantia do Tempo de Serviço (FGTS)
O FGTS, atualmente regido pela Lei nº 8.036/1990, não representa um desconto no salário do empregado, mas sim um encargo patronal compulsório. A empresa deve depositar mensalmente (até o dia 20), em conta vinculada do trabalhador na Caixa Econômica Federal, o valor correspondente a 8% da remuneração paga ou devida no mês (art. 15 da Lei nº 8.036/1990).
Para contratos de aprendizagem, a alíquota do FGTS é reduzida para 2%, conforme o art. 15, § 7º, da Lei nº 8.036/1990 (incluído pela Lei nº 10.097/2000).
O FGTS incide sobre salário-base, horas extras, adicionais noturnos, de periculosidade e insalubridade, comissões, DSR, 13º salário e aviso prévio trabalhado ou indenizado (Súmula 305 do TST). Por outro lado, não há incidência de FGTS sobre verbas excluídas por lei (art. 15, § 6º, da Lei nº 8.036/1990 c/c art. 28, § 9º, da Lei nº 8.212/1991), tais como abono pecuniário de férias, auxílio-alimentação concedido como benefício (in natura ou cartão) e vale-transporte fornecido nos moldes da Lei nº 7.418/1985 (não pago em dinheiro)
3.5. Outros Descontos Legais e Facultativos
Vale-Transporte (Lei nº 7.418/1985): O empregador pode descontar até o limite máximo de 6% do salário-base do empregado que optar pelo recebimento do benefício. Se o valor real das passagens utilizadas for inferior a 6% do salário, o desconto fica limitado ao valor real das passagens.
Faltas e Atrasos Injustificados (Artigo 131 da CLT): Ausências não respaldadas por atestado médico ou previsão legal autorizam o desconto das horas ou dias não trabalhados, acarretando também a perda do valor correspondente ao DSR daquela semana.
Contribuição Sindical Urbana (Artigos 578 e 579 da CLT):Desde a Reforma Trabalhista (Lei nº 13.467/2017), o desconto da contribuição sindical tornou-se estritamente facultativo, exigindo a autorização prévia, voluntária e expressa do trabalhador (entendimento validado pelo STF na ADI 5.794). Por outro lado, no julgamento do ARE 1.018.459 (Tema 935), o Plenário do STF fixou tese validando a instituição da contribuição assistencial (não confundir com a confederativa) por meio de acordo ou convenção coletiva de trabalho para todos os empregados da categoria, inclusive os não sindicalizados. Para a validade dessa cobrança, exige-se que seja garantido o direito de oposição sem interferência de terceiros, que o valor seja razoável e compatível com a capacidade econômica da categoria, sendo vedada a cobrança retroativa.
4. FÉRIAS REMUNERADAS
As férias constituem o período anual de descanso concedido ao trabalhador após 12 meses de vigência do contrato de trabalho. A CLT disciplina o instituto nos artigos 129 a 145:
- Período Aquisitivo: Intervalo de 12 meses de trabalho consecutivos necessários para a aquisição do direito ao gozo de férias.
- Período Concessivo: Intervalo dos 12 meses subsequentes ao término do período aquisitivo, no qual o empregador deve conceder as férias ao empregado. Caso as férias sejam concedidas após o vencimento do período concessivo, o empregador é obrigado a pagar a remuneração das férias em dobro (Artigo 137 da CLT).
O número de dias de férias a que o empregado tem direito no período aquisitivo é reduzido caso ocorram faltas injustificadas ao longo do ano:
| Faltas Injustificadas no Período Aquisitivo | Dias Corridos de Férias a que Faz Jus |
|---|---|
| Até 5 faltas | 30 dias |
| De 6 a 14 faltas | 24 dias |
| De 15 a 23 faltas | 18 dias |
| De 24 a 32 faltas | 12 dias |
| Acima de 32 faltas | 0 dias (perde o direito) |
Após a Lei nº 13.467/2017 (CLT, Art. 134, § 1º), desde que haja concordância do empregado, as férias podem ser fracionadas em até 3 períodos, observadas as regras:
- Um dos períodos não pode ser inferior a 14 dias corridos;
- Os demais períodos não podem ser inferiores a 5 dias corridos cada um;
- O início das férias não pode ocorrer nos dois dias que antecedem feriado ou dia de descanso semanal remunerado (DSR).
O abono pecuniário (CLT, Art. 143) é o direito do empregado de converter 1/3 do período de férias a que tem direito em uma paga em dinheiro (popularmente "vender 10 dias de férias"). O requerimento deve ser efetuado até 15 dias antes do término do período aquisitivo.
4.1. Remuneração e Prazo de Pagamento das Férias
Conforme preceitua o artigo 145 da CLT, o pagamento da remuneração das férias e do abono pecuniário deve ser efetuado pelo empregador até 2 dias antes do início do respectivo período de gozo.
5. 13º SALÁRIO
Instituído pela Lei nº 4.090/1962, regulamentado pela Lei nº 4.749/1965 e consolidado pelo Decreto nº 10.854/2021, o 13º salário assegura ao trabalhador o recebimento de 1/12 (um doze avos) da remuneração devida em dezembro por mês de serviço prestado no ano correspondente.
Para efeito de apuração dos avos do 13º salário, a fração igual ou superior a 15 dias de trabalho no mês corrido é computada como mês integral (1/12). Faltas injustificadas que reduzam os dias trabalhados a menos de 15 dias em um único mês (mais de 15 faltas, em um mês de 30 dias) fazem o empregado perder a fração daquele mês.
O pagamento do 13º salário divide-se em duas parcelas (vedado o parcelamento em mais vezes):
- 1ª Parcela (Adiantamento): Deve ser paga entre 1º de fevereiro e 30 de novembro de cada ano. Equivale a 50% do salário bruto devido no mês anterior ao pagamento (ou metade dos avos proporcionais já adquiridos, para admitidos no curso do ano), sem descontos de INSS ou IRRF. O empregado pode solicitar o recebimento da 1ª parcela por ocasião de suas férias, desde que o requeira no mês de janeiro do respectivo ano.
- 2ª Parcela (Quitação): Deve ser paga até o dia 20 de dezembro de cada ano (antecipando-se para o último dia útil anterior caso caia em domingo ou feriado). Corresponde ao valor integral do 13º salário devido com base na remuneração de dezembro (proporcional aos avos adquiridos no ano), deduzindo-se o valor adiantado na 1ª parcela. Sobre o valor total da gratificação incidem os descontos obrigatórios de INSS e IRRF (quando aplicável), que são integralmente abatidos nesta segunda parcela.
6. RESCISÃO DE CONTRATO DE TRABALHO
A rescisão do contrato de trabalho sinaliza o encerramento do vínculo empregatício. A apuração das verbas rescisórias devidas ao trabalhador varia de modo rigoroso conforme a modalidade de desligamento concretizada.
6.1. Modalidades de Desligamento e Direitos Devidos
Dispensa Sem Justa Causa: Direito a saldo de salário, aviso prévio, 13º proporcional, férias (com 1/3), FGTS rescisório com multa de 40%, saque total do FGTS e seguro-desemprego.
Dispensa Com Justa Causa: O trabalhador recebe apenas o saldo de salário, férias vencidas (acrescidas de 1/3) e eventual salário-família proporcional. Não há direito a aviso prévio, 13º salário proporcional, férias proporcionais, multa de 40% e saque do FGTS, nem ao seguro-desemprego.
Pedido de Demissão: Recebe saldo de salário, 13º e férias (com 1/3); aviso prévio é devido pelo empregado, sem direito a multa de FGTS, saque ou seguro.
Acordo Mútuo (Art. 484-A): Recebe saldo de salário, aviso prévio pela metade (se indenizado), 13º, férias (com 1/3), multa de 20% do FGTS e saque de até 80% do FGTS (sem direito a seguro-desemprego).
Rescisão Indireta: Equivalente à dispensa sem justa causa, com direito a saldo de salário, aviso prévio indenizado, 13º, férias (com 1/3), FGTS com multa de 40%, saque total e seguro-desemprego.
6.2. Aviso Prévio Proporcional (Lei nº 12.506/2011)
Conforme estabelecido pela Lei nº 12.506/2011, o aviso prévio concedido pelo empregador na dispensa sem justa causa é de no mínimo 30 dias para trabalhadores com até 1 ano de serviço na mesma empresa.
A partir do primeiro ano completo, são acrescidos 3 dias por ano de serviço prestado, até o limite máximo de 60 dias de acréscimo, perfazendo um aviso prévio total máximo de 90 dias:
Quando o aviso prévio for indenizado, a sua duração integra o tempo de serviço e projeta a data de término do contrato de trabalho para todos os efeitos legais, incluindo a contagem de avos adicionais de férias e 13º salário, nos termos do art. 487, § 1º, da CLT e da OJ nº 82 da SDI-1 do TST.
6.3. Prazos Legais e Multa do Artigo 477 da CLT
A Reforma Trabalhista unificou o prazo para quitação dos valores constantes do Termo de Rescisão do Contrato de Trabalho (TRCT) e para a entrega ao trabalhador dos documentos que comprovam a comunicação da extinção contratual aos órgãos competentes.
Nos termos do § 6º do artigo 477 da CLT, o pagamento das verbas rescisórias e a entrega da documentação devem ser efetuados no prazo máximo de até 10 dias corridos a contar do término do contrato de trabalho, independentemente de o aviso prévio ser trabalhado ou indenizado.
Caso a empresa descumpra o prazo legal dos 10 dias (seja no pagamento ou na entrega dos documentos), incide a sanção disposta no § 8º do artigo 477 da CLT: uma multa a favor do empregado equivalente à sua remuneração mensal (todas as parcelas de natureza salarial), salvo se comprovado que o trabalhador deu causa à mora.
7. EXEMPLOS MATEMÁTICOS
Para consolidar a teoria jurídica e regulatória em rotinas operacionais com rigor financeiro, examinam-se três casos práticos completos.
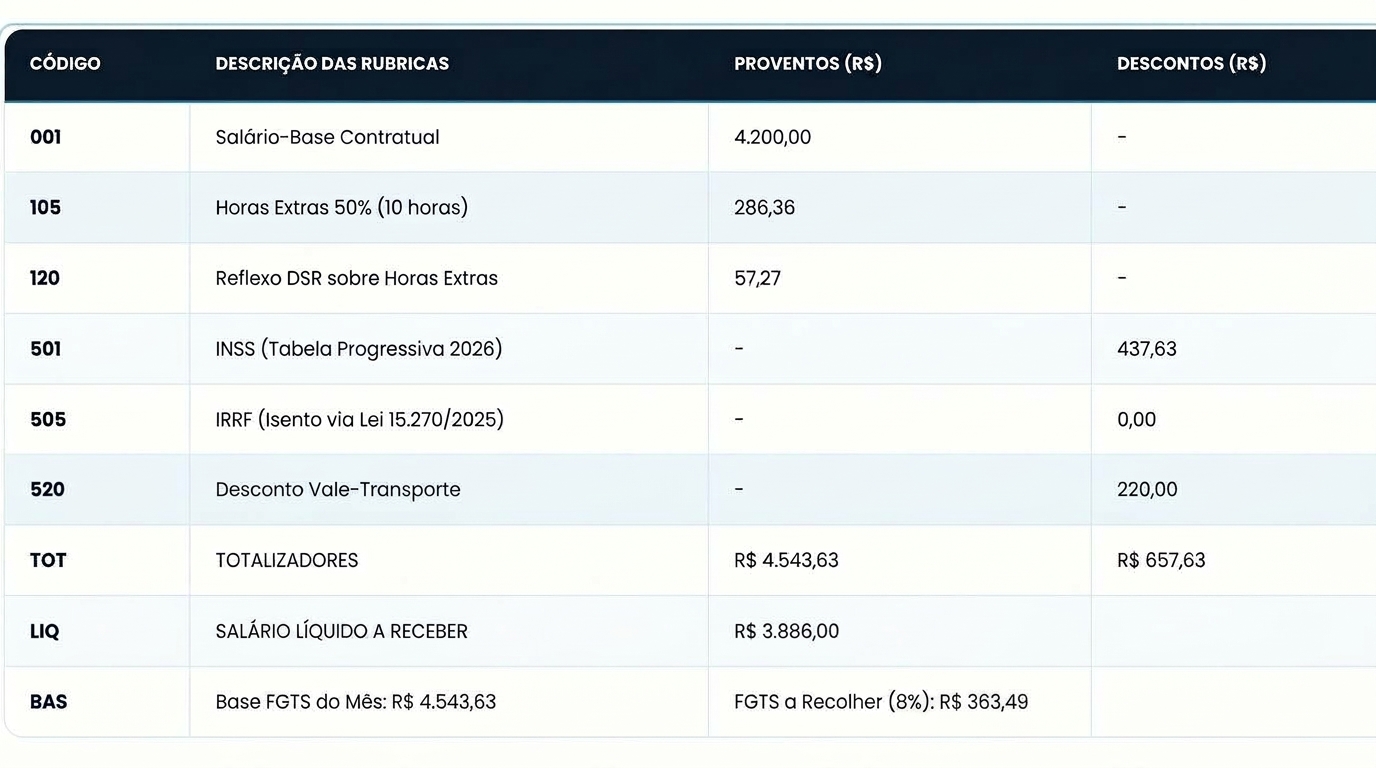
7.1. Caso Prático 1: Folha Mensal Padrão com Horas Extras e DSR
Perfil do Colaborador:
Cargo: Analista Financeiro
Salário-Base contratual: R$ 4.200,00
Jornada Contratual: 44 horas semanais (Divisor 220)
Horas Extras a 50% prestadas no mês: 10 horas
Mês de Apuração: 25 dias úteis e 5 dias não úteis (domingos e feriados)
Dependentes para fins de IRRF: 0
Opção de Vale-Transporte: Sim (Utiliza R$ 220,00 de passagens)
- Passo 1: Apuração do Salário-Hora e das Horas Extras
- Passo 2: Apuração do Reflexo do DSR sobre Horas Extras
- Passo 3: Apuração do Salário Bruto (Total de Proventos)
- Passo 4: Cálculo da Retenção de INSS (Tabela Progressiva 2026)
1ª Faixa (7,5% sobre R$ 1.621,00):
2ª Faixa (9,0% sobre R$ 1.281,84):
3ª Faixa (12,0% sobre R$ 1.451,43):
4ª Faixa (14,0% sobre parcela acima de R$4.354,27 até R$4.543,63):
- Passo 5: Cálculo da Retenção de IRRF (Regras 2026 / Lei 15.270)
Confrontam-se as deduções legais e o desconto simplificado fixo de R$ 607,20:
Dedução Legal (Somente INSS): R$ 437,63
Desconto Simplificado Fixo: R$ 607,20
Como R$607,20 > R$437,63, adota-se o Desconto Simplificado:
Aplicando a Tabela Progressiva sobre a Base de R$3.936,43 (Enquadramento na faixa de 22,5% com dedução de R$675,49):
Como R$4.543,63 ≤ R$5.000,00, aplica-se a redução total que zera o imposto apurado (Redução de até R$312,89, cobrindo o imposto bruto de R$210,21).
- Passo 6: Desconto do Vale-Transporte
Desconto máximo legal:
Como o custo real das passagens foi de R$220,00, o desconto limita-se ao valor real de R$220,00.
- Passo 7: Apuração do FGTS Patronal (Não descontado do empregado)
7.2. Caso Prático 2: Folha Noturna com Hora Reduzida e Horas Extras Noturnas
Perfil do Colaborador:
Cargo: Operador de Monitoramento Noturno
Salário-Base contratual: R$ 2.800,00
Jornada Contratual: 220 horas mensais
Escala: Trabalha das 22h às 5h (7 horas relógio noturnas por noite).
Realizou no mês: 10 horas relógio de Horas Extras Noturnas (prestadas entre 23h e 4h).
Mês de Apuração: 26 dias úteis e 4 domingos/feriados.
- Passo 1: Apuração do Valor da Hora Normal e Adicionais
- Passo 2: Apuração das Horas Extras Noturnas (com Hora Reduzida)
Conversão de 10 horas relógio para horas computadas:
Cálculo da Hora Extra Noturna com 50% de HE e 20% de Adicional Noturno:
- Passo 3: Apuração do Adicional Noturno da Jornada Normal
Supondo 150 horas relógio noturnas regulares no mês:
- Passo 4: Reflexo DSR sobre Variáveis Noturnas
- Passo 5: Salário Bruto e Deduções (INSS / IRRF 2026)
Cálculo INSS 2026:
1ª Faixa: R$ 121,58
2ª Faixa: R$ 115,37
3ª Faixa:
Cálculo IRRF 2026: Desconto Simplificado (R$607,20) > INSS (R$321,28). Base de Cálculo IR:
Como Salário Bruto (R$ 3.605,60) ≤ R$ 5.000,00, a redução da Lei 15.270 zera o imposto.
7.3. Caso Prático 3: Apuração Completa de Pensão Alimentícia Judicial com Interação de INSS e IRRF (Tabelas de 2026)
Para demonstrar a aplicação prática da fórmula algébrica e o cumprimento rigoroso do ofício judicial, considere o seguinte cenário:
Trabalhador: Carlos Eduardo (Alimentante)
Salário-Base contratual: R$ 7.000,00
Horas Extras no mês: R$ 1.000,00
Ofício Judicial: Determina o desconto de 20% de pensão alimentícia sobre a remuneração líquida, sem deduções de dependentes adicionais para IRRF.
Período de Apuração: Competência 2026.
- Passo 1: Cálculo do INSS (Tabela Progressiva 2026)
O valor bruto de R$8.000,00 está sujeito à tabela de INSS de 2026 (Teto: R$8.475,55). Calculando faixa a faixa:
Faixa 1 (Até R$ 1.621,00 – 7,5%):
Faixa 2 (De R$1.621,01 a R$2.902,84 = R$ 1.281,84 – 9,0%):
Faixa 3 (De R$2.902,85 a R$4.354,27 = R$ 1.451,43 –12,0%):
Faixa 4 (De R$4.354,28 a R$8.000,00 = R$ 3.645,72 –14,0%):
- Passo 2: Cálculo da Pensão Alimentícia (PA) por Equação Simultânea
Subtraindo o INSS do rendimento bruto:
A faixa de IRRF aplicável para a base de R$7.078,48 é a última (acima de R$4.664,68), cuja alíquota:
E a parcela a deduzir:
Aplicando a fórmula algébrica para:
- Passo 3: Apuração do IRRF e Validação do Resultado
Com a Pensão Alimentícia de R$ 1.278,44, calcula-se a base de cálculo do IRRF:
Cálculo do IRRF Bruto pela tabela progressiva:
Verificação da Redução da Lei nº 15.270/2025: Rendimento bruto R$8.000,00 é superior ao limite de R$7.350,00, portanto a redução é R$0,00.
O valor final retido de IRRF é R$686,28.
Prova de Precisão (Prova dos Nove):
O resultado obtido confirma com 100% de exatidão o cumprimento simultâneo do ofício judicial e das normas tributárias da Receita Federal.
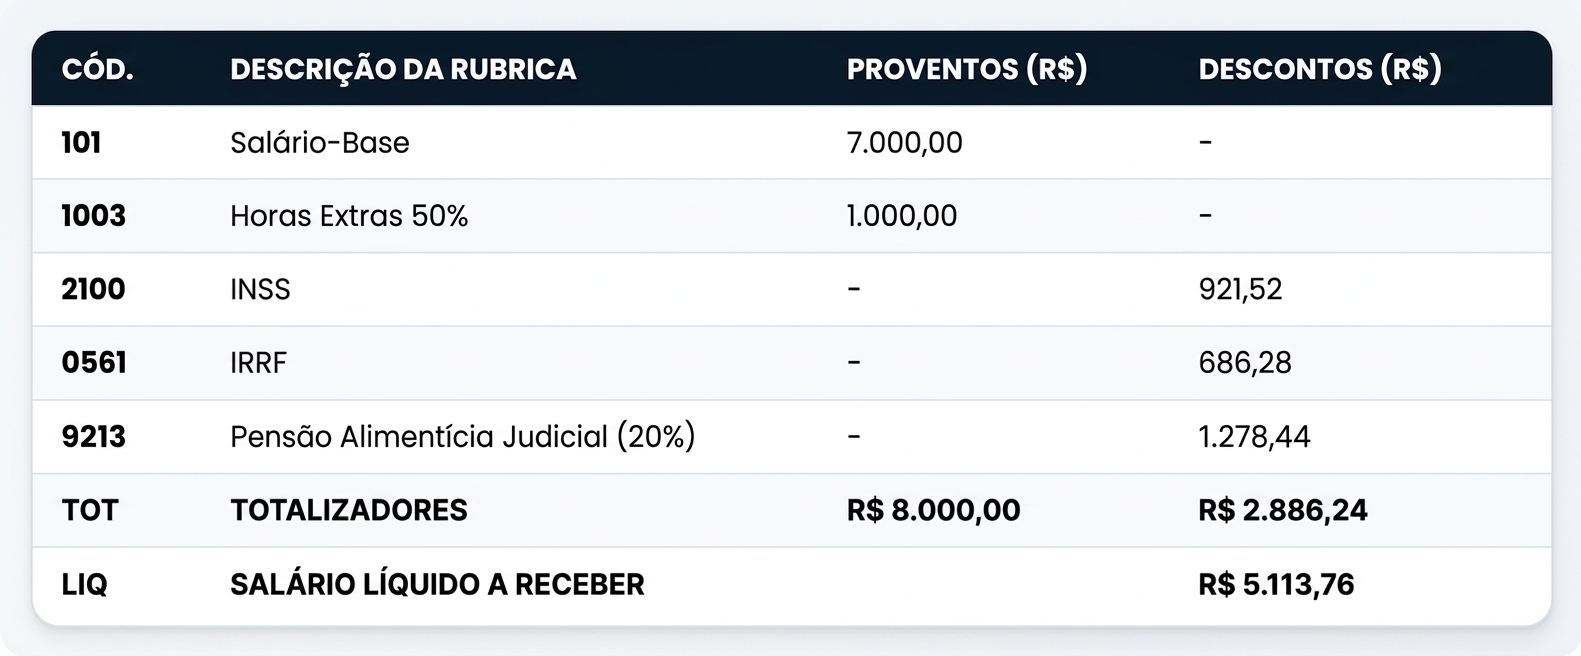
O valor de R$1.278,44 deve ser depositado pela empresa diretamente na conta bancária do beneficiário indicada no ofício judicial até a data de pagamento dos salários (5º dia útil), sendo a rubrica 9213 transmitida ao eSocial no evento S-1200.
A integração da folha de pagamento ao eSocial exige que o Departamento Pessoal domine a sequência lógica de transmissão dos eventos:
- S-1000 a S-1070 (Tabelas): Cadastro do empregador, lotações tributárias e a Tabela de Rubricas (S-1010). A correta parametrização da Tabela de Rubricas é o elemento mais crítico da folha digital, pois cada rubrica deve indicar com precisão suas naturezas e incidências para INSS, FGTS e IRRF.
- S-2200 / S-2205 (Não Periódicos): Cadastramento inicial, admissão e alteração de dados cadastrais e contratuais do trabalhador.
- S-1200 (Remuneração): Informa os proventos e descontos apurados para cada trabalhador na competência.
- S-1210 (Pagamentos): Informa a data de efetivo pagamento da folha, definindo o fato gerador do IRRF.
- S-1299 (Fechamento): Encerra a transmissão dos eventos periódicos do mês, disparando a consolidação das bases de cálculo no eSocial e a integração com a DCTFWeb.
A Lei nº 14.973/2024 estabeleceu a transição gradual para a reoneração da folha de pagamento das empresas beneficiadas pela Contribuição Previdenciária sobre a Receita Bruta (CPRB).
Para o ano de 2026, a regra de transição fixa a alíquota patronal da seguinte forma:
- Recolhimento de 60% da alíquota da CPRB sobre a receita bruta;
- Recolhimento de 50% da alíquota da Contribuição Patronal sobre a folha de pagamento. Como a alíquota patronal regular do INSS (Lei nº 8.212/1991, Art. 22) é de 20%, a proporção de 50% fixa a alíquota patronal em 10% sobre a folha de pagamento no exercício de 2026.
Auditorias operacionais em departamentos pessoais revelam recorrentemente as falhas que geram as maiores multas administrativas do Ministério do Trabalho e passivos na Justiça do Trabalho:
- Esquecimento dos Reflexos do DSR: Pagar horas extras ou adicionais noturnos sem calcular os reflexos no DSR cria um passivo trabalhista que se acumula mensalmente com juros e correção.
- Parametrização Incorreta de Rubricas no eSocial: Configurar uma comissão ou adicional como isento de INSS ou FGTS gera autuações por sonegação fiscal fiscalizadas via cruzamento de dados na DCTFWeb.
- Não Observância da Hora Noturna Reduzida: Processar o adicional noturno sem converter as horas relógio noturnas pelo fator 1,142857 gera diferenças de horas normais e suplementares.
- Utilização de Tabelas Desatualizadas: Deixar de atualizar as tabelas progressivas de INSS e IRRF ou desconsiderar a redução de imposto da Lei 15.270/2025 acarreta retenções indevidas ou a menor.
- Atraso no Pagamento das Verbas Rescisórias: Ultrapassar o prazo de 10 dias corridos do Artigo 477 da CLT atrai automaticamente a multa de um salário em favor do ex-empregado.
- Perda do Período Concessivo de Férias: Não alertar os gestores sobre o vencimento das férias resulta no pagamento obrigatório em dobro (Art. 137 CLT).
- Descontos sem Amparo Legal ou Autorização: Aplicar descontos que ferem o Artigo 462 da CLT abre espaço para ações de devolução de valores e danos morais.
- Falta de Integração entre Ponto Eletrônico e Folha: A digitação manual de variáveis do ponto para o sistema de folha introduz erros de digitação e invalida a rastreabilidade em auditorias.
Para mitigar tais riscos, a adoção de sistemas automatizados de folha de pagamento, com integração nativa ao controle de ponto (Portaria MTP 671) e validações prévias para o eSocial, constitui a melhor prática de governança corporativa e segurança jurídica no departamento pessoal.
9. CONCLUSÃO
A folha de pagamento consolida-se como um instrumento de fundamental relevância jurídica, contábil e estratégica, extrapolando a mera função de demonstrativo financeiro ao traduzir o cumprimento rigoroso das obrigações trabalhistas, previdenciárias e fiscais. O panorama apresentado abrange desde a distinção conceitual entre salário, remuneração e pró-labore até a mecânica de apuração dos proventos e adicionais legais (como horas extras, adicional noturno, insalubridade e periculosidade), além dos encargos patronais (como o FGTS) e dos descontos compulsórios referentes ao INSS progressivo, IRRF (conforme a Lei nº 15.270/2025) e pensão alimentícia judicial.
Adicionalmente, compreende-se a relevância do cálculo preciso das férias, 13º salário e verbas rescisórias, associados à integração obrigatória ao ecossistema do eSocial, DCTFWeb e FGTS Digital. Dessa forma, a aliança entre o domínio das fórmulas legais, a estrita observância à jurisprudência e a prática de auditorias preventivas constitui o pilar essencial para eliminar passivos trabalhistas, garantir a conformidade fiscal e assegurar a transparência na relação de emprego.
Leia também
Escrito por
Ana Carolina Cerqueira
AutorGraduanda em Direito pela Faculdade Anhanguera.